Nobelom nagrađeni ekonomski modeli oblikuju odluke središnjih banaka i vlada, ali koliko uspješno opisuju stvarni svijet? Financijske krize, inflacija i svakodnevni problemi građana otvaraju pitanje koliko vrijede jednadžbe kada se stvarnost ne uklapa u njihove pretpostavke
Prije dosta godina slušala sam predavanja o povijesti globalizacije u sklopu programa iz međunarodnih odnosa. Profesor nas je na početku pitao ima li među nama studenata ekonomije. Nekoliko nas je – ne znajući kakva nam se sudbina sprema kada priznamo pripadnost znanstvenom polju koje više nalikuje na matematiku nego na društvenu znanost – sramežljivo i s oklijevanjem podiglo ruku. Profesor se nasmiješio i blago nas upozorio da se njegova predavanja možda neće podudarati s teorijom koju učimo na ekonomskim kolegijima. Jedan od studenata koji je prethodno podignuo ruku na to je kao iz topa ispalio: 'To je u redu, profesore, nas su ionako već naučili da je stvarni svijet tek specijalan slučaj koji nije obuhvaćen ekonomskom teorijom.' Dvorana se grohotom nasmijala. A negdje je možda baš tada neki nositelj ekonomske politike uz pomoć takve teorije donosio odluke koje će utjecati na živote milijuna vrlo stvarnih ljudi.
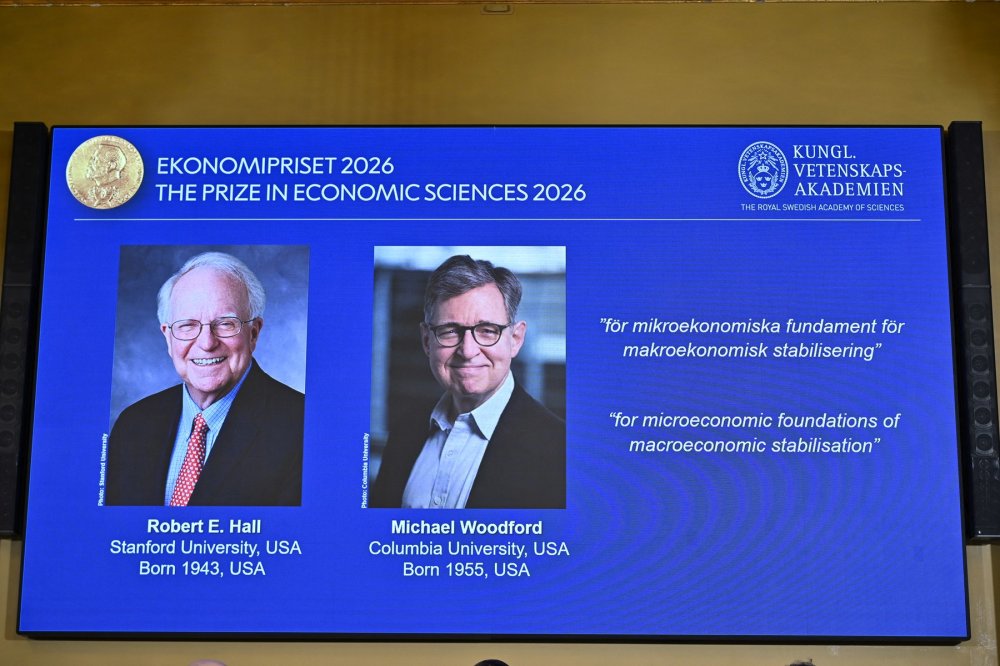
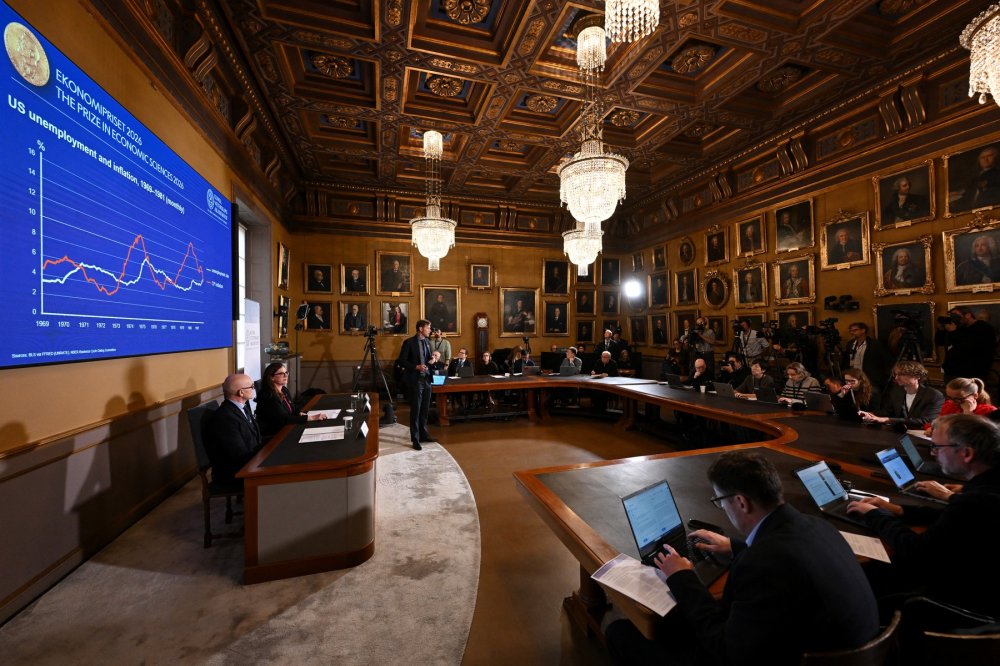
Te sam se scene prisjetila ovog ponedjeljka, kada je objavljeno da su Nobelovu nagradu za ekonomiju dobili Robert Hall sa Stanforda i Michael Woodford s Columbije. Odbor ih je nagradio za razvoj mikroekonomskih temelja makroekonomske stabilizacije. Prevedeno na običan jezik, njihove su ideje pomogle objasniti kako odluke potrošača i poduzeća oblikuju gospodarska kretanja i kako na njih može djelovati ekonomska politika. Riječ je o iznimno utjecajnim doprinosima koji su postali dio analitičkog aparata središnjih banaka i vlada. Uz čestitke, zato vrijedi postaviti i manje svečano pitanje: koliko dobro taj aparat opisuje svijet u kojem danas živimo?
Lijek je djelovao, pacijent je platio
Važan poticaj tom pristupu dala su previranja sedamdesetih i početkom osamdesetih. Stagflacija, spoj visoke inflacije, gospodarske stagnacije i nezaposlenosti, uzdrmala je povjerenje u tadašnje kejnzijanske recepte za upravljanje potražnjom. Keynes je tijekom Velike depresije obrazlagao zašto država treba povećati potrošnju kada privatna potražnja presuši, a radnici ostanu bez posla. No poticanje potrošnje mnogo je nezgodnije kada cijene već ubrzano rastu, kao što se to događalo tijekom naftnih šokova sedamdesetih godina prošlog stoljeća. Na važnosti su tada dobili monetaristi predvođeni Miltonom Friedmanom, a oni su još od pedesetih i šezdesetih upozoravali na inflacijske posljedice pretjeranog monetarnog poticanja, što je pak bilo posljedica pretjerane javne potrošnje. Početkom osamdesetih američka središnja banka pod Paulom Volckerom snažnim je monetarnim stezanjem naposljetku obuzdala inflaciju, ali uz duboku recesiju i velik rast nezaposlenosti. Lijek je djelovao, no pacijent ga je skupo platio.
vezane vijesti

Ta su iskustva dodatno potaknula potragu za uvjerljivijim objašnjenjem kako ljudi reagiraju na ekonomsku politiku. Iz šireg teorijskog previranja razvila se i novokejnzijanska makroekonomija te je zadržala važnu ulogu potražnje i stabilizacijske politike, ali ih je pokušala objasniti polazeći od odluka pojedinaca i poduzeća. Novokejnzijanska makroekonomija s izvornim kejnzijanstvom ima toliko malo veze da se Keynes vjerojatno u grobu preokrene svaki put kada se njegovo prezime spomene u kontekstu te nove teorije. No taj je pristup postao paradigma kroz koju se danas razumijevaju makroekonomska zbivanja, osobito kada je u pitanju analiza monetarne politike.
Kakve smo ljude smjestili u jednadžbe?
Ambicija tog pristupa na prvi je pogled i razumna i opravdana. Gospodarstvo čine ljudi i poduzeća, pa bi se i ono što se događa s ukupnom potrošnjom, proizvodnjom i cijenama trebalo moći objasniti odlukama tih istih ljudi i poduzeća. No budući da su raniji kejnzijanski i monetaristički modeli velikim dijelom proučavali odnose između ukupnih makroekonomskih agregata, primjerice između količine novca i inflacije, ovaj noviji pristup nastojao je dublje objasniti ponašanje ljudi i poduzeća koji na kraju krajeva sačinjavaju te makroekonomske agregate: zašto netko odluči štedjeti, pod kojim će uvjetima poduzeće zaposliti novog radnika te što će i poduzeća i ljudi učiniti kada se promijene kamate ili porezi.
Da bi se to postiglo, u ekonomiju je na velika vrata ušla matematika, odnosno opisivanje ponašanja ljudi i poduzeća matematičkim jednadžbama. Dakako, čim ponašanje bilo kojeg pojedinca pokušate opisati matematičkom jednadžbom i nakon toga riješiti sustav tih jednadžbi da biste odredili kako bi točno promjena kamatne stope mogla utjecati na inflaciju i nezaposlenost, naletjet ćete na dva povezana problema. Kao prvo, ljudi su kompleksna bića čije ponašanje nije moguće svesti na jednu jednadžbu ili sustav jednadžbi, ma koliko one složene bile. Nadalje, što su matematičke jednadžbe koje opisuju ponašanje kućanstava i poduzeća složenije (i tako bliže stvarnosti), sustave tih jednadžbi teže je riješiti.
Da bi doskočili ovom problemu, ekonomisti su bili primorani uvesti čitav niz pojednostavljenja takvih modela te ona u mnogim slučajevima predstavljaju i izrazita odstupanja od ponašanja i ekonomskih pojava u stvarnom životu. Primjerice, u jednostavnijim varijantama tih modela ponašanje svih kućanstava svodi se na ponašanje jednog reprezentativnog kućanstva, stoga ono predstavlja sva moguća kućanstva u ekonomiji bez obzira na to koliko se razlikuju u prihodima, imovini i dugovima. Od tog istog kućanstva očekuje se i da vrlo dobro (a ponekad čak i odlično) razumije gospodarske odnose i potpuno racionalno planira svoje odluke u neograničeno dugačkom vremenskom horizontu. To u modelima nije problem jer se pretpostavlja da kućanstvo živi zauvijek, a u nekima se pretpostavlja i da ono može bez većih prepreka posuđivati i štedjeti kako bi rasporedilo potrošnju kroz vrijeme.
Takva pojednostavljenja olakšavaju rješavanje modela postavljenog na mikroekonomskim temeljima, no u stvarnosti kućanstvo može ostati bez posla, ne dobiti kredit ili jednostavno nemati dovoljno novca do sljedeće plaće. Noviji modeli mogu istodobno ublažiti više tih pretpostavki, no cijena koju za to treba platiti još je veća njihova kompleksnost i još izraženije potrebe za podacima da bi se oni mogli riješiti. I dalje, međutim, treba odlučiti što će model detaljno prikazati, a što izostaviti, odnosno u kojoj mjeri želite da on opisuje imaginarni umjesto stvarnog ekonomskog svijeta.
Od jednadžbe do rate kredita
Robert Hall je u kontekstu mikroekonomskih temelja makroekonomskih modela pomogao postaviti temelje suvremenog modeliranja potrošnje, osobito razumijevanja toga kako nove informacije o budućim prihodima utječu na današnje odluke kućanstava. Takvi su uvidi važni, recimo, kada država razmišlja kako građanima pomoći i potaknuti gospodarstvo. Ako svakom kućanstvu isplati 500 eura, koliko će završiti u trgovinama, a koliko na štednji ili otplati dugova? Hall je pomogao izgraditi teorijski okvir za istraživanje tih pitanja, važan za procjene učinaka poreznih promjena, državnih pomoći i drugih mjera koje utječu na potrošnju i štednju kućanstava.
vezane vijesti
Michael Woodford je pak pomogao izgraditi teorijski okvir za razumijevanje djelovanja središnjih banaka, a njegov je rad dao važnu podlogu praksi najavljivanja buduće monetarne politike. Središnje banke nekoć su, naime, bile mnogo više zatvorene: američka središnja banka tek je 1994. godine počela nakon sastanaka javno objavljivati odluke o promjeni ciljane kamatne stope. Danas komunikacija središnjih banaka može biti, a i jest, instrument djelovanja na gospodarstvo. Ako središnja banka uvjerljivom najavom promijeni očekivanja komercijalnih banaka, veća je vjerojatnost da će kratkoročno smanjenje referentne kamatne stope dovesti do smanjenja kamata na dugoročne kredite. Poduzetniku tada kupnja novog stroja može postati isplativija, a obitelji rata novog stambenog kredita pristupačnija. Zato se danas svaka riječ svakog guvernera pažljivo važe: njegove ili njezine izjave mogu promijeniti uvjete zaduživanja i prije sljedeće odluke o kamatama.
Matematička ljepota na ispitu stvarnosti
Privlačnost novokejnzijanskih modela kojima su svoj obol dala obojica novih nobelovaca lako je razumjeti. Oni su u odnosu na prethodne ekonomske modele izrazito matematizirani, a samim time i u potpunosti objašnjivi, te donose i određenu intelektualnu ljepotu koja proizlazi iz toga da se mnoštvo individualnih odluka kućanstava i poduzeća povezuje u sustav u kojem se može pratiti kako promjena na jednom mjestu u ekonomiji utječe na ostatak gospodarstva. Ekonomist je, kada radi s takvim modelima, prisiljen razmišljati sistemski te u obzir uzeti čitavu ekonomiju i sve pojedine ekonomske sektore prilikom donošenja bilo kakvog zaključka.
U najboljem slučaju takav pristup otkriva veze koje bismo inače previdjeli, a samim time i pogreške u vlastitoj analizi i zaključivanju. Istovremeno, ista ta matematička dosljednost i intelektualna superiornost nisu garancija da je model u stanju dobro opisati ili predvidjeti stvarna događanja. Veliku provjeru su makroekonomski modeli zasnovani na mikroekonomskim temeljima imali tijekom financijske krize 2008. godine, na čiji nastanak i razmjere nisu pravodobno upozorili. To, međutim, ne znači da sve takve modele treba baciti kroz prozor jer pojedini imaju dobre prognostičke rezultate, a njihova se korisnost može pokazati i u objašnjavanju gospodarskih događaja te usporedbi mogućih posljedica različitih ekonomskih politika. No tu korisnost treba iznova dokazivati: provjeravati koliko model griješi, daje li pouzdanije odgovore od jednostavnijih pristupa i koliko njegovi zaključci ovise o pretpostavkama na kojima je izgrađen.
Stvarni svijet traži stalni boravak
U međuvremenu stvarni svijet ekonomskim modelima priprema nove ispite, bez obzira na to jesu li ili nisu položili one prethodne. Pandemije, ratovi i poremećaji opskrbe suočavaju središnje banke s poskupljenjima koja podizanje kamata može ublažiti tek uz cijenu slabije gospodarske aktivnosti, a visoki javni dugovi pojačavaju pritisak da se pri određivanju kamata vodi računa i o trošku državnog zaduživanja. Pojava umjetne inteligencije uvodi novu, dosad nepoznatu razinu neizvjesnosti vezane uz narav i budućnost radnih mjesta te pojačava svijest o ograničenoj ponudi energije. U takvom svijetu treba donositi neugodne odluke o tome koliko ćemo inflacije trpjeti, koliko radnih mjesta ugroziti i tko će na kraju podnijeti najveći teret stabilizacije gospodarstva.
Modeli u kojima su upravo ti sukobi i ograničenja ostali izvan jednadžbi tek trebaju pokazati koliko nam u tome mogu pomoći. Nobelov sjaj pritom im neće olakšati ispit. U onoj smo se predavaonici smijali dosjetki da je stvarni svijet tek specijalan slučaj koji ekonomska teorija ne obuhvaća. No kada taj 'specijalan slučaj' postane svijet u kojem svakodnevno živimo, valjda je došlo vrijeme da mu teorija otvori vrata i napravi mjesto za stalni boravak.