Grad Sinj od početka 2027. godine smanjuje nižu stopu poreza na dohodak s 18 na 15 posto, čime se pridružuje malobrojnim lokalnim jedinicama koje su posljednjih godina odlučile smanjiti porezno opterećenje na rad. Provjerili smo koji gradovi i općine imaju najniže porezne stope i koliko se razlika u oporezivanju u konačnici osjeti na plaći
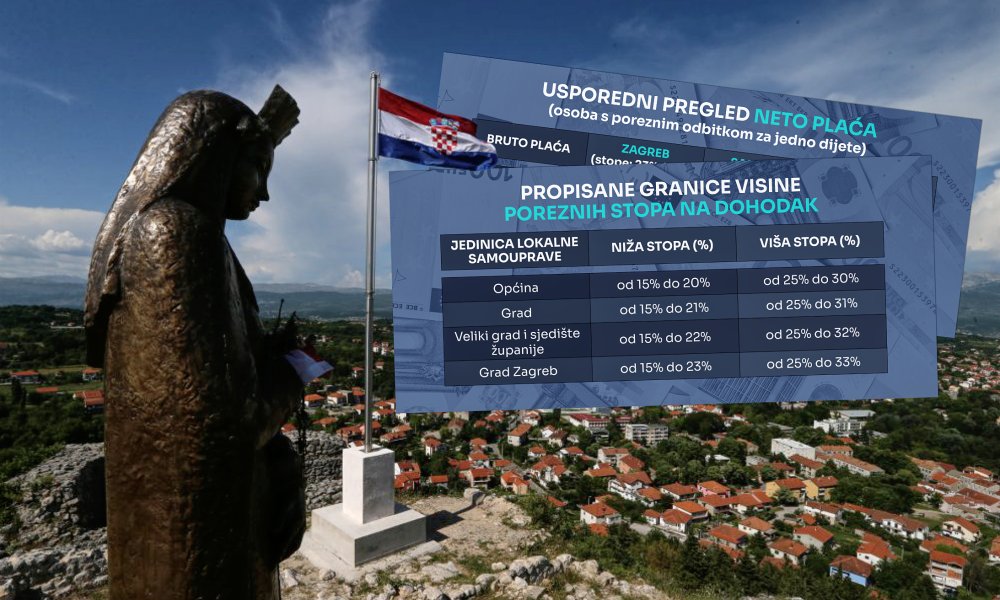
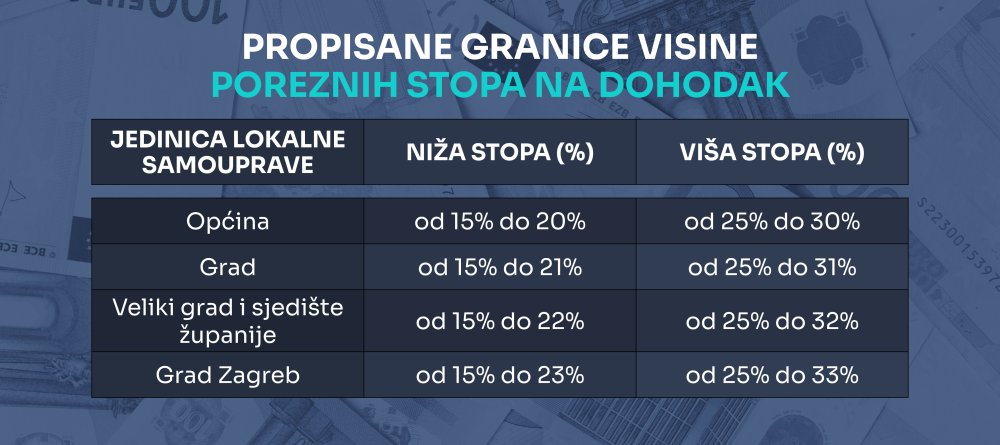
Od početka 2024. godine gradovi i općine mogu samostalno određivati nižu i višu stopu poreza na dohodak, ali unutar zakonom propisanih raspona. Od 2025. godine ti su rasponi dodatno promijenjeni: niža stopa sada može iznositi između 15 i 23 posto dok se viša kreće od 25 do 33 posto.
Unatoč tome, većina gradova i općina u protekle tri godine nije mijenjala porezne stope, iako su im prihodi od poreza na dohodak značajno porasli. Dio lokalnih jedinica odlučio je, umjesto smanjenja, čak povećati porezno opterećenje.
Prema podacima Porezne uprave, ove godine samo je 13 lokalnih jedinica promijenilo stope poreza na dohodak: njih sedam odlučilo je smanjiti porezno opterećenje dok ih se pet odlučilo za povećanje.
vezane vijesti
Najveće smanjenje poreznih stopa uvele su Općina Civljane te gradovi Novalja i Rijeka. S druge strane, najveće povećanje zabilježeno je u Općini Veliko Trojstvo u Bjelovarsko-bilogorskoj županiji.
Bjelovar i Rijeka među velikim gradovima s nižim stopama
Kada se promatraju veliki gradovi i sjedišta županija, trenutno najniže porezne stope ima Bjelovar, u kojem niža stopa iznosi 18, a viša 25 posto. Znatno ispod maksimalnog zakonskog raspona je i Rijeka sa stopama od 18 i 25 posto.
Na drugom kraju nalazi se Zagreb primjenjujući maksimalne stope – 23 posto za nižu i 33 posto za višu stopu poreza na dohodak.
I među manjim gradovima postoje velike razlike jer su neke lokalne jedinice postavile svoje stope osjetno ispod zakonskog maksimuma. Tako Samobor primjenjuje stope od 18 i 27 posto, Sveta Nedelja i Vrlika 18 i 28 posto, Sinj 18 i 30 posto, a Makarska 18 i 31 posto.
Uvjerljivo najniže stope među gradovima ima Novalja jer primjenjuje minimalnih 15 posto za nižu i 25 posto za višu stopu, a od početka iduće godine na minimalnu nižu stopu od 15 posto prijeći će i Sinj.
Minimalnu nižu stopu već imaju općine Stari Jankovci, Baška, Civljane, Kapela, Kolan i Molve. Vrsi i Punat također imaju nižu stopu od 15 posto, ali je njihova viša stopa ostala na 30 posto.
Koliko se razlika stvarno vidi na plaći?
Razlika između lokalnih poreznih stopa možda na prvi pogled djeluje kao pitanje od nekoliko postotnih bodova, no za zaposlenike ona se može pretvoriti u osjetno veći ili manji mjesečni iznos na računu.
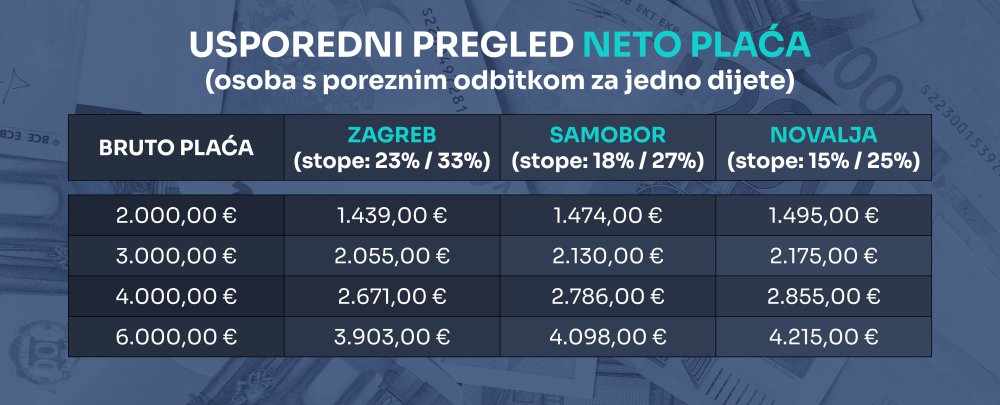
Kako bismo vidjeli koliki je stvarni učinak različitih stopa, izračunali smo neto plaću za zaposlenika s jednim djetetom i bruto plaćom od 2000, 3000, 4000 i 6000 eura, ovisno o tome živi li u Zagrebu, Samoboru ili Novalji.
vezane vijesti

Zagreb pritom predstavlja primjer maksimalnog poreznog opterećenja sa stopama od 23 i 33 posto. Samobor ima niže stope od 18 i 27 posto dok Novalja primjenjuje minimalne stope od 15 i 25 posto. U slučaju bruto plaće od 2000 eura razlika između zaposlenika koji živi u Zagrebu i onoga koji živi u Samoboru iznosi oko 35 eura mjesečno.
Kako plaća raste, raste i razlika. Za bruto plaću od 3000 eura ona doseže oko 75 eura, za 4000 eura oko 115 eura, a za 6000 eura razlika se penje na približno 195 eura mjesečno.
Još je veća razlika između Zagreba i Novalje, gdje su porezne stope na zakonskom minimumu. Ako prima bruto plaću od 2000 eura, zaposleniku u Novalji ostaje oko 56 eura više mjesečno nego zaposleniku u Zagrebu, a ako ima bruto plaću od 6000 eura, ta razlika doseže čak 312 eura mjesečno.
Važno je pritom naglasiti da prve tri promatrane bruto plaće – od 2000, 3000 i 4000 eura – u cijelosti ulaze u nižu poreznu stopu. U slučaju bruto plaće od 6000 eura dio porezne osnovice ulazi i u višu stopu, pa se razlika između lokalnih poreznih stopa dodatno povećava.
Na višim plaćama razlika postaje sve veća
Upravo kod viših primanja porezne razlike među gradovima najviše dolaze do izražaja.
Zaposlenik s bruto plaćom od 6000 eura koji živi u Novalji, prema ovom izračunu, svaki mjesec primi oko 312 eura više nego zaposlenik s istom bruto plaćom koji živi u Zagrebu.
Na godišnjoj razini to znači razliku od 3744 eura.
Drugim riječima, za dvije osobe koje rade isti posao, imaju istu bruto plaću i istu poreznu olakšicu za jedno dijete mjesto prebivališta može značiti razliku od nekoliko tisuća eura godišnje u iznosu poreza koji plaćaju. To pokazuje i širu posljedicu mogućnosti lokalnih jedinica da same određuju porezne stope: porezno opterećenje zaposlenika danas više nije jednako u cijeloj Hrvatskoj, već ovisi i o tome gdje netko živi.
Sinj će od početka 2027. godine biti još jedan grad koji je odlučio iskoristiti tu mogućnost i spustiti nižu stopu na zakonski minimum od 15 posto.