
Hrvatska udruga poslodavaca pokrenula je inicijativu za povećanje osnovnog osobnog odbitka sa 600 na 840 eura kako bi se omogućio rast neto plaća bez povećanja ukupnog troška rada. No koliko bi radnicima doista ostalo više novca na računu kada bi taj prijedlog zaživio?
Odgovor smo potražili izračunima za tri kategorije primanja: minimalnu, prosječnu i natprosječnu plaću, a posljednja ulazi i u viši porezni razred.
Usporedba pokazuje da bi učinak promjene ovisio o visini plaće i lokalnoj stopi poreza na dohodak.
Plaće rastu brže od osobnog odbitka
Jedan od glavnih argumenata HUP-a jest da se porezno opterećenje plaća povećavalo jer osobni odbitak nije pratio rast primanja. Prema podacima koje iznosi udruga, prosječna plaća u Hrvatskoj od 2017. do 2025. godine porasla je za približno 87 posto dok je osnovni osobni odbitak povećan za svega 18 posto.
Takav nesrazmjer znači da rast nominalnih plaća, uz ostale nepromijenjene uvjete, može dovesti do većeg poreznog opterećenja. Zbog toga HUP smatra da je potrebno promijeniti način usklađivanja minimalne plaće i osobnog odbitka.
vezane vijesti
Prijedlog predviđa povećanje osnovnog osobnog odbitka na 840 eura, čime bi se radnicima s minimalnom plaćom omogućilo da budu oslobođeni poreza na dohodak. Istodobno bi se povećao neoporezivi dio dohotka i ostalim zaposlenima koji ostvaruju pravo na osnovni osobni odbitak.
HUP se zalaže i za dva trajna pravila: minimalna plaća trebala bi se usklađivati s inflacijom i kretanjem dodane vrijednosti u gospodarstvu, a osnovni osobni odbitak automatski bi se povećavao najmanje do razine porezne osnovice minimalne plaće nakon obveznih mirovinskih doprinosa.
Time bi se, prema prijedlogu, osiguralo da radnici koji primaju minimalnu plaću ne plaćaju porez na dohodak.
Minimalna plaća: 48 eura više svakog mjeseca
Za potrebe usporedbe analizirali smo plaću radnika bez uzdržavanih članova koji živi u gradu s nižom stopom poreza na dohodak od 20 posto i višom stopom od 30 posto.
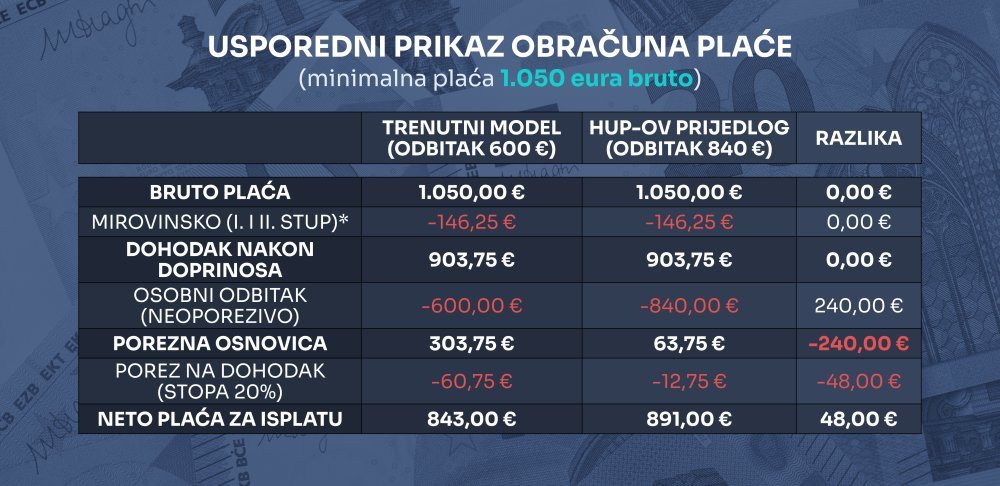
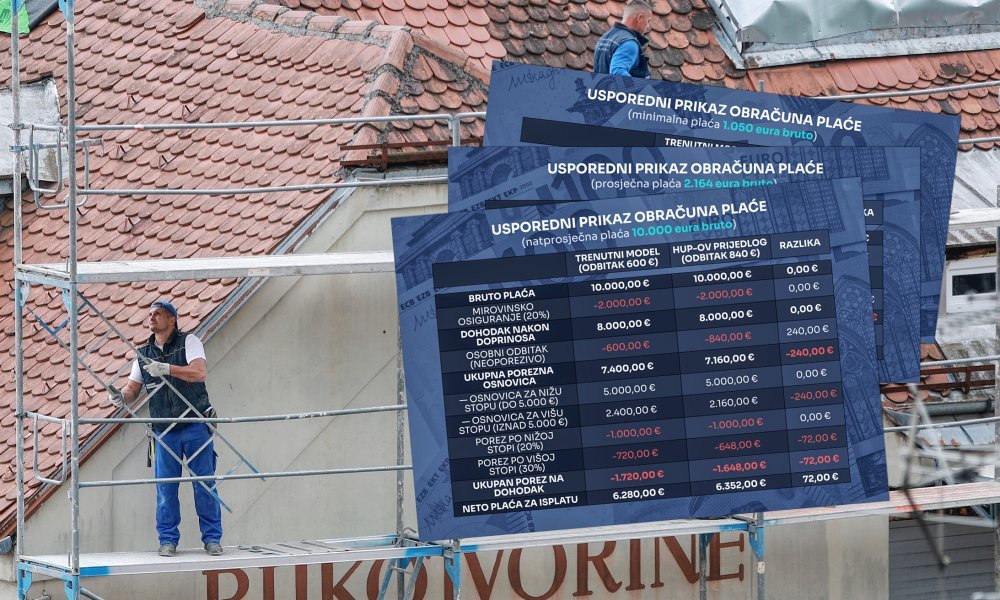
U slučaju da prima minimalnu bruto plaću od 1050 eura, povećanje osobnog odbitka na 840 eura znatno bi smanjilo poreznu osnovicu. Prema izračunu, neto plaća radnika porasla bi za 48 eura mjesečno, odnosno za 576 eura na godišnjoj razini.
To znači da bi radniku tijekom godine ostalo gotovo 600 eura više, bez potrebe za povećanjem njegove bruto plaće.
Budući da bi bruto iznos ostao nepromijenjen, ne bi se povećao ni trošak poslodavca za tu plaću.
Isti mjesečni dobitak i za prosječnu plaću
Povećanje osobnog odbitka donijelo bi jednaku mjesečnu korist i zaposleniku s prosječnom bruto plaćom od 2164 eura.
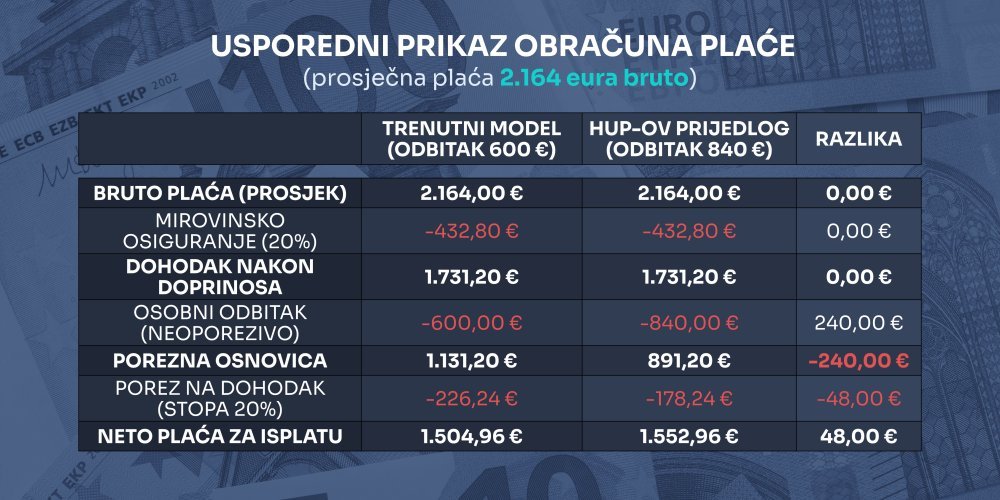
Prema promatranom modelu, njegova bi neto plaća također porasla za 48 eura mjesečno, odnosno za 576 eura godišnje.
Razlog je jednostavan: povećanjem osobnog odbitka za 240 eura povećava se dio dohotka koji se ne oporezuje, a porezna ušteda ovisi o primjenjivoj poreznoj stopi.
U gradovima s višom nižom stopom poreza na dohodak korist bi bila i veća. Primjerice, uz nižu stopu od 23 posto, kakva se primjenjuje u Zagrebu, mjesečna neto plaća radnika s prosječnim primanjima porasla bi za 55,20 eura, odnosno za 662,40 eura godišnje.
Važno je pritom naglasiti da konkretan učinak ovisi o poreznoj stopi grada ili općine u kojoj radnik ima prebivalište te o drugim okolnostima koje utječu na obračun plaće.
Veća korist za one s izrazito visokim plaćama
Najveći apsolutni rast neto primanja u ovom bi primjeru ostvario zaposlenik s bruto plaćom od 10.000 eura mjesečno.
Za razliku od radnika s minimalnom i prosječnom plaćom, dio njegova dohotka ulazi u viši porezni razred.
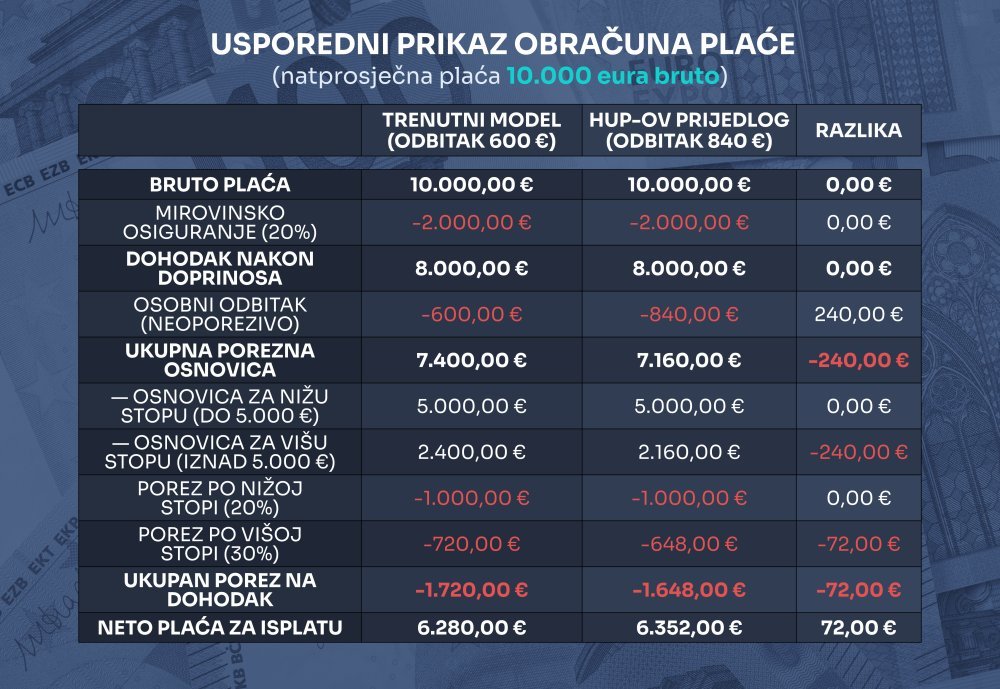
Povećanje osobnog odbitka zato bi mu donijelo poreznu uštedu od 72 eura mjesečno, odnosno 864 eura godišnje.
Objašnjenje leži u načinu obračuna poreza na dohodak. Kada se poveća dio dohotka koji se ne oporezuje, smanjuje se porezna osnovica. U slučaju viših primanja taj dio može smanjiti osnovicu koja bi inače bila oporezovana i po višoj stopi, pa je ukupna porezna ušteda veća.
To znači da bi predložena promjena u apsolutnom iznosu više koristila zaposlenicima s visokim primanjima nego onima s minimalnom ili prosječnom plaćom.
Ipak, stvarna korist u svakom pojedinom slučaju ovisi o primjenjivim poreznim stopama i osobnim okolnostima radnika.
Tko bi najviše profitirao?
Prijedlog HUP-a pokazuje da promjena poreznih pravila može povećati neto primanja bez promjene bruto plaće.
Prema prikazanim izračunima, radnici s minimalnom i prosječnom plaćom dobili bi 48 eura više mjesečno, a zaposleniku s bruto plaćom od 10.000 eura ostalo bi dodatnih 72 eura.
Hoće li prijedlog biti prihvaćen i u kojem obliku, ovisi o daljnjim odlukama nadležnih tijela.
Za radnike bi njegova provedba značila veći iznos koji im ostaje na raspolaganju, a za poslodavce bi se otvorio prostor za rast neto primanja bez dodatnog povećanja troška plaća.