
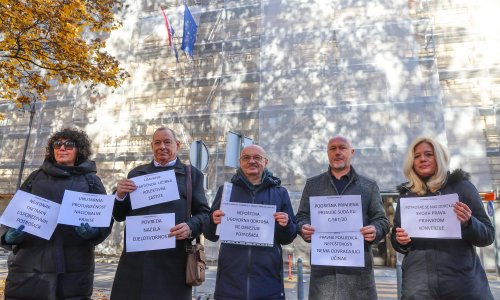
Udruga Franak je protiv Vrhovnog suda podnijela tužbu Ustavnom sudu, navodeći da zbog različitih odluka na prvostupanjskim i drugostupanjskim sudovima dolazi do diskriminacije između štediša. No, stručnjak za bankarsko pravo, Petar Miladin uvjeren je kako je ranija odluka Vrhovnog suda uzela sve moguće posljedice u obzir
Prošireno vijeće Vrhovnog suda je u svibnju s devet naprema četiri odlučilo da dužnici s konvertiranim kreditima nemaju pravo na povrat preplaćenih iznosa glavnice, već samo na zakonske zatezne kamate na preplate nastale do dana konverzije, odnosno do 30. rujna 2015. godine.
No, iako se praksa na drugostupanjskoj razini, prema navodima HUB-a, u većoj mjeri ujednačila, podaci udruge Franak sugeriraju da su do početka listopada ove godine, provstupanjski, odnosno općinski sudovi i dalje dosuđivali različite odluke, od punog obeštećenja, do zateznih kamata do konverzije.
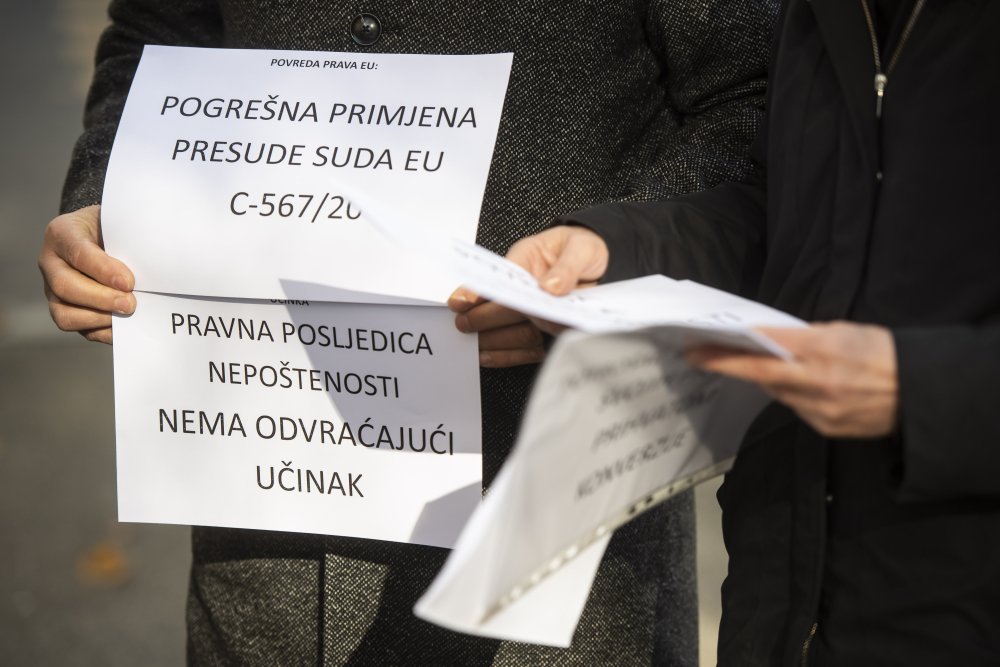
Izdvojena mišljenja četvero sudaca Vrhovnog suda koji smatraju da dužnici imaju pravo i na preplaćene iznose uz zakonske kamate dovele su do toga da je cijeli slučaj, koji se razvija već desetak godina, našao pred Ustavnim sudom kojem je udruga Franak podnijela tužbu protiv odluke Vrhovnog suda. Razlog tomu je potencijalna diskriminacija dužnika zbog različitog postupanja sudova.
"Izdvojena mišljenja polaze od teze da zakonska konverzija CHF kredita nije mogla u cijelosti otkloniti pravne posljedice nepoštenih i ništetnih ugovornih odredaba. Njihova je temeljna misao da potrošači, neovisno o provedenoj konverziji, zadržavaju pravo zahtijevati povrat onih iznosa za koje smatraju da su ih banke stekle bez valjane pravne osnove.
Pritom se osobito ističe da su potrošači konverziju prihvatili u okolnostima znatne financijske neizvjesnosti, da nisu mogli pojedinačno pregovarati o svim njezinim uvjetima te da u trenutku konverzije još nisu bila pravomoćno razriješena sva pitanja ništetnosti izvornih ugovornih odredaba. Izdvojena mišljenja sastavni su dio pravne rasprave i pridonose njezinoj kvaliteti", poručio je za Jutarnji stručnjak za trgovačko i bankarsko pravo te profesor Pravnog fakulteta Sveučilišta u Zagrebu, Petar Miladin.
vezane vijesti
Ustavni sud je već dvaput odlučio
No, činjenica je i da je Ustavni sud već dvaput, 2015. i 2017. godine razmatrao ustavnost konverzije kredita u švicarskm francima, pri čemu Miladin ističe činjenicu da ova konverzija kredita nije klasična transakcija u bankarskom smislu, već posebna zakonodavna intervencija sa socijalnim i gospodarskim ciljevima.
"Njezina je svrha bila uspostaviti novu ravnotežu između prava i obveza ugovornih strana te omogućiti trajno rješenje problema koji je pogodio velik broj građana. To je iznimno važno. Kada je Ustavni sud ocjenjivao ustavnost tog zakonskog rješenja, pred sobom je imao upravo problem posljedica ugovaranja CHF kredita i načina njihove raspodjele između banaka i potrošača. Stoga smatram da ne možemo pravne učinke konverzije danas ocjenjivati kao da prethodna ustavnosudska praksa ne postoji. Odluke Ustavnog suda o ustavnosti zakonske konverzije predstavljaju ozbiljan i obvezujući ustavnopravni okvir za daljnje odlučivanje", rekao je Miladin.
Središnje pitanje
Pritom dodaje da to ne znači da je riješeno baš svako pitanje koje se može pojaviti u primjeni konverzije u pojedinačnim sporovima, ali da je Vrhovni sud pravilno uzeo ranije ustavnosudske odluke u obzir.
"Središnje pitanje, prema mojem mišljenju, nije treba li ponovno ocjenjivati samu opravdanost konverzije niti je li zakonodavac 2015. mogao izabrati neko drugo rješenje. O tim se pitanjima već raspravljalo. Pravo je pitanje je li Vrhovni sud, tumačeći zakonske učinke konverzije u konkretnom slučaju, postupio unutar ustavnopravnog okvira koji je već postavljen odlukama Ustavnog suda. Pritom treba imati na umu da Ustavni sud nije još jedan revizijski sud. Njegova zadaća nije odabrati ono tumačenje građanskog prava koje mu se čini uvjerljivijim, nego utvrditi jesu li osporenom sudskom odlukom povrijeđena ustavna prava. Različita pravna shvaćanja sama po sebi nisu dokaz takve povrede", upozorio je stručnjak.
Istaknuo je da je Vrhovni sud ustvrdio da je konverzijom uređeno pitanje preplaćenih iznosa glavnice, ali da potrošačima pripadaju zakonske zatezne kamate na preplate nastale prije konverzije.
"Prema tome, nije prihvatio da je konverzijom prestala svaka mogućnost novčanog zahtjeva potrošača. Smatram da je takvo tumačenje pravno ispravno jer je Vrhovni sud pravilno razlikovao učinke zakonske konverzije od onih prava koja njome nisu bila obuhvaćena", dodao je, ustvrdivši da VS nije zanemario ništetnost izvornih ugovornih odredbi niti je potrošačima uskratio svaku novčanu zaštitu, što je, po njegovom mišljenju u okvirima odluka Ustavnog suda.
Nema promjene u shvaćanju
No, ako Ustavni sud odluči ukinuti odluku Vrhovnog suda, po riječima Miladina, to ne bi nužno trebalo značiti i promjenu u pravnom shvaćanju posljedica konverzije.
"Treba razlikovati ukidanje pojedinačne sudske odluke od promjene pravnog shvaćanja o određenom materijalnopravnom pitanju. Ustavni sud može ukinuti sudsku odluku zbog različitih ustavnopravnih razloga, primjerice zbog nedostatnog obrazloženja, povrede prava na pravično suđenje ili propusta u razmatranju nekog ustavnopravno odlučnog argumenta. Iz toga automatski ne proizlazi da je suprotno materijalnopravno shvaćanje jedino ispravno. Naravno, ako bi Ustavni sud utvrdio da je samo tumačenje pravnih učinaka konverzije protivno Ustavu, takvo bi stajalište imalo dalekosežnije posljedice. No, za to bi bilo potrebno jasno objasniti zbog čega dosadašnji ustavnopravni okvir više ne daje dostatnu osnovu za rješenje koje je prihvatio Vrhovni sud", objasnio je stručnjak.
"Hrvatska je imala zakonski model prema kojem su banke bile obvezne izraditi i ponuditi svakom potrošaču individualni izračun konverzije prema zakonom propisanim pravilima. S druge strane, potrošač je imao pravo odlučiti hoće li takvu konverziju prihvatiti ili odbiti. Dakle, banke nisu mogle birati hoće li provesti zakonski propisani postupak, dok potrošači nisu bili prisiljeni prihvatiti konverziju. Smatram da je to jedna od ključnih posebnosti hrvatskog rješenja koju u ovoj raspravi ne treba zanemariti. Upravo zato nije riječ o običnoj dobrovoljnoj izmjeni ugovora, nego o posebnoj zakonodavnoj intervenciji kojom je država nastojala uspostaviti novu ravnotežu između banaka i potrošača te sustavno urediti posljedice CHF kreditiranja", dodao je.
Tanka granica
Istaknuvši da je Vrhovni sud u obzir prilikom donošenja svoje odluke pravilno vrednovao posebnosti zakona o konverziji i njegove prave učinke, profesor Miladin komentirao je i argument udruge Franak da konverzija nije mogla retroaktivno ukloniti posljedice nepoštenih ugovornih odredbi. Zbog toga se postavlja pitanje o granici između pravne odluke i prava potrošača na restituciju.
"Mislim da je ovdje potrebno poći od jedne temeljne razlike. Konverzija nije učinila nepoštene ugovorne odredbe poštenima, već je posebnim zakonskim mehanizmom uredila pravne i gospodarske posljedice koje su nastale njihovom primjenom. To su dvije različite stvari.
Vrhovni sud stoga je opravdano razlikovao dva pitanja. Prvo se odnosi na glavnicu, odnosno iznose koji su već uzeti u obzir prilikom konverzije. Drugo se odnosi na zatezne kamate na ranije preplate, koje nisu bile obuhvaćene istim mehanizmom. Ta razlika nije samo računske naravi. Ona proizlazi iz različite pravne funkcije glavnice i zateznih kamata te iz potrebe da se utvrdi što je zakonodavac konverzijom već uredio, a što je ostavio primjeni općih pravila obveznog prava.
Smatram da se potrošačka zaštita ne može promatrati odvojeno od svih pravnih učinaka već provedene konverzije. Pravo na restituciju služi otklanjanju posljedica nepoštenih odredaba, a ne zanemarivanju učinaka posebnog zakonskog rješenja kojim su te posljedice već uređene. U tom smislu, odluka Vrhovnog suda ne predstavlja odustajanje od zaštite potrošača, nego nastojanje da se ta zaštita dosljedno uklopi u cjelinu našeg pravnog poretka", objasnio je pravni stručnjak.
ESLJP neće pomoći
Iako se može čuti da se u pojedinm sporovima, zbog nezadovoljstva donesenim odlukama domaćeg pravosuđa, stranke u postupku okreću Europskom sudu za ljudska prava, Miladin tvrdi da je to moguće samo pod propisanim pretpostavkama, ali i svješću da možda niti to neće riješiti problem svakog pojedinog štediše.
"Taj sud nema zadaću ponovno odlučivati o svakom pitanju hrvatskoga građanskog prava niti predstavlja dodatni stupanj redovitoga sudovanja. Europski sud za ljudska prava ispituje jesu li povrijeđena prava zajamčena Konvencijom, a sama činjenica da se stranka ne slaže s pravnim shvaćanjem Vrhovnog ili Ustavnog suda nije dostatna za zaključak da je došlo do povrede europskog prava. Ako Ustavni sud potvrdi pravno shvaćanje Vrhovnog suda, smatram da će time biti dodatno učvršćeno rješenje temeljnog pitanja pravnih učinaka konverzije. To je važno ne samo za banke i potrošače nego i za stabilnost sudske prakse i pravnu sigurnost uopće", objasnio je.
Smatra pravičnom i odluku da svaka strana snosi vlastite troškove sudskog postupka, jer se uvažava činjenica da teret dugotrajne pravne neizvjesnosti ne bi smio pasti samo na jednu stranu.
"Takav pristup pridonosi pravnoj sigurnosti i konačnom razrješenju ovih dugotrajnih sporova", zaključio je profesor Miladin.