Za građane koji ne žele preuzimati velike rizike izbor nije ograničen samo na bankovnu štednju. Trezorski zapisi, državne obveznice i novčani fondovi nude različite kombinacije prinosa, sigurnosti i likvidnosti. Istražili smo koje su njihove prednosti i nedostaci te kako bi konzervativni ulagač mogao rasporediti 50.000 eura
Niskorizična ulaganja za većinu hrvatskih građana i dalje su najprihvatljiviji način za plasiranje slobodnog novca. No između oročenog bankovnog depozita, trezorskih zapisa, državnih obveznica i novčanih fondova postoje značajne razlike.
Osim prinosa, treba uzeti u obzir porez, dostupnost novca, rok ulaganja i mogućnost da vrijednost ulaganja u međuvremenu oscilira.
Bankovni depoziti: Jednostavni, ali uz skroman prinos
Većina hrvatskih građana i dalje novac drži u bankama, iako su kamatne stope na štednju relativno niske.
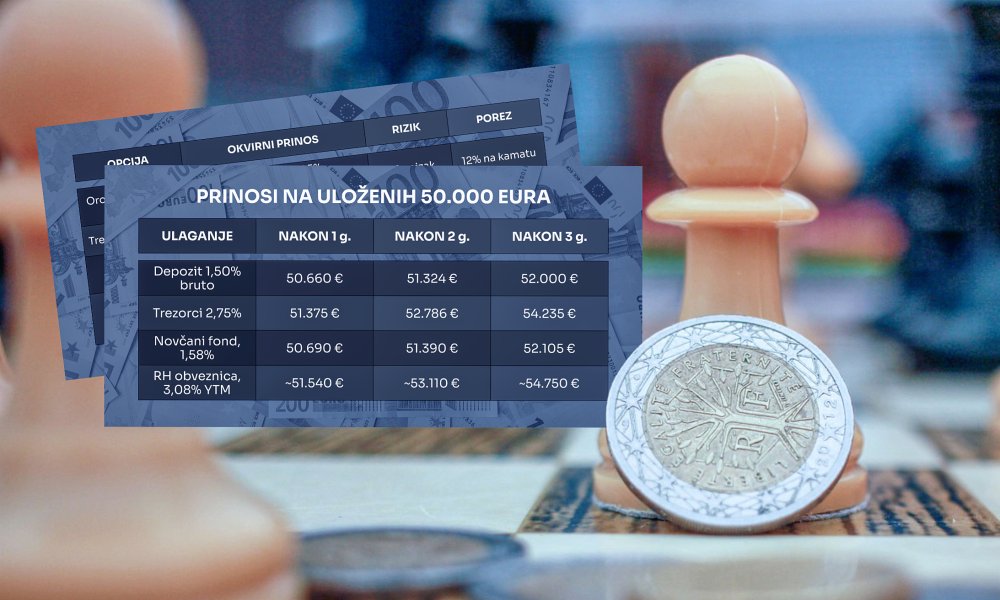
Prema podacima Hrvatske narodne banke, prosječna kamatna stopa na dugoročne oročene depozite iznosi 1,45 posto. Među bankama, međutim, postoje velike razlike pa se kamatne stope na jednogodišnja oročenja kreću od oko 0,40 posto u velikim do 2,65 posto u pojedinim manjim bankama.
vezane vijesti

Glavna prednost oročenog depozita je jednostavnost. Ulagač unaprijed zna koliku će kamatu dobiti i nije izložen tržišnim promjenama cijene kao kod obveznica.
S druge strane, kamatne stope su relativno skromne, a kamata podliježe porezu od 12 posto.
Primjerice, na 50.000 eura uz kamatnu stopu od jedan posto godišnje, bruto kamata iznosi 500 eura te nakon odbitka 12-postotnog poreza ostaje 440 eura neto.
Zato je prilikom usporedbe depozita važno gledati neto, a ne samo oglašenu kamatnu stopu.
Treba računati i na manju likvidnost. Kod oročenja je novac vezan do dospijeća, a prijevremeni raskid moguć je pod uvjetima koje određuje banka i često znači gubitak dijela ugovorene kamate.
Trezorski zapisi: Viši prinos, ali novac treba ponovno uložiti
Za konzervativnog ulagača trezorski zapisi Republike Hrvatske predstavljaju alternativu bankovnom depozitu.
Trezorski zapis kupuje se uz diskont, odnosno po cijeni nižoj od nominalne vrijednosti, a prilikom dospijeća ulagač dobiva puni nominalni iznos. Razlika između plaćenog iznosa i nominalne vrijednosti predstavlja prinos.
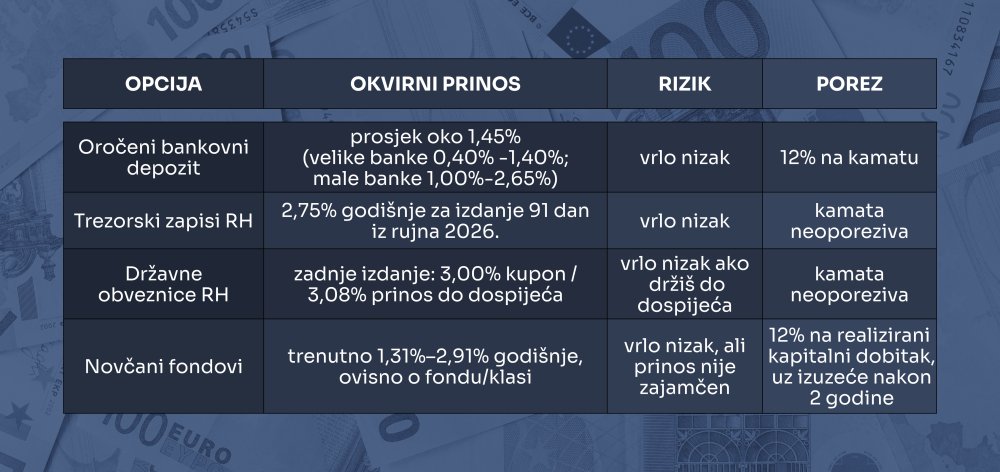
Kod posljednjeg izdanja godišnji prinos iznosio je 2,75 posto, a dospijeće je 17. prosinca 2026. godine.
Osim relativno niskog kreditnog rizika, glavne prednosti trezorskih zapisa u odnosu na bankovne depozite su viši prinos i povoljniji porezni tretman jer prihod od državnih vrijednosnih papira Republike Hrvatske nije oporeziv porezom na dohodak.
No trezorski zapisi imaju i jednu važnu manu – kraći rok ulaganja. Nakon dospijeća ulagač mora ponovno investirati novac. Ako u međuvremenu kamatne stope padnu, novi trezorski zapisi mogu nositi niži prinos.
Drugim riječima, kod trezorskih zapisa postoji takozvani rizik reinvestiranja.
Državne obveznice: Potencijalno veći prinos, ali i tržišni rizik
I državne obveznice mogu ponuditi viši prinos od klasičnog oročenja, ali građanima nisu dostupne jednako često kao trezorski zapisi.
Državne obveznice namijenjene građanima izdaju se povremeno te se njima trguje na sekundarnom tržištu, a za malog ulagača mogućnost kupnje ovisi o konkretnoj emisiji i dostupnosti trgovanja preko brokera.
Posljednje izdanje narodnih obveznica dostupno građanima bilo je u ožujku 2025. godine. Bilo je to treće izdanje obveznica namijenjeno izravno malim ulagateljima, a izdane su na rok od dvije godine uz fiksni godišnji prinos od 2,65 posto.
U srpnju je Hrvatska izdala i obveznicu s dospijećem 2031. godine, uz prinos do dospijeća od 3,08 posto, prvenstveno namijenjenu institucionalnim ulagateljima.
Kao i kod trezorskih zapisa, prihod od kamata na državne obveznice Republike Hrvatske nije oporeziv.
No obveznice imaju dulji rok dospijeća, što donosi i drugačiji oblik rizika. Ako ulagač drži obveznicu do dospijeća, kuponska kamata je unaprijed poznata, ali ako mu novac ranije zatreba, mora je prodati po tržišnoj cijeni.
Ta cijena može biti viša, ali i niža od one po kojoj je kupljena. Ako u međuvremenu kamatne stope porastu, cijena postojeće obveznice u pravilu pada.
Zato ona nije isto što i oročeni depozit. Kreditni rizik države može biti nizak, ali postoji tržišni rizik ako se obveznica prodaje prije dospijeća.
Novčani fondovi: Visoka likvidnost, ali prinos nije zajamčen
Za konzervativne ulagače dostupni su i UCITS fondovi koji ulažu u depozite, kratkoročne vrijednosne papire i druge instrumente tržišta novca.
Iako spadaju među niskorizične financijske proizvode, njihovi se prinosi mogu značajno razlikovati. Prema podacima korištenima u ovoj analizi, godišnji prinosi promatranih fondova kreću se od 1,31 posto kod Raiffeisen Money Market fonda do 2,91 posto kod Erste Money Market USD fonda.
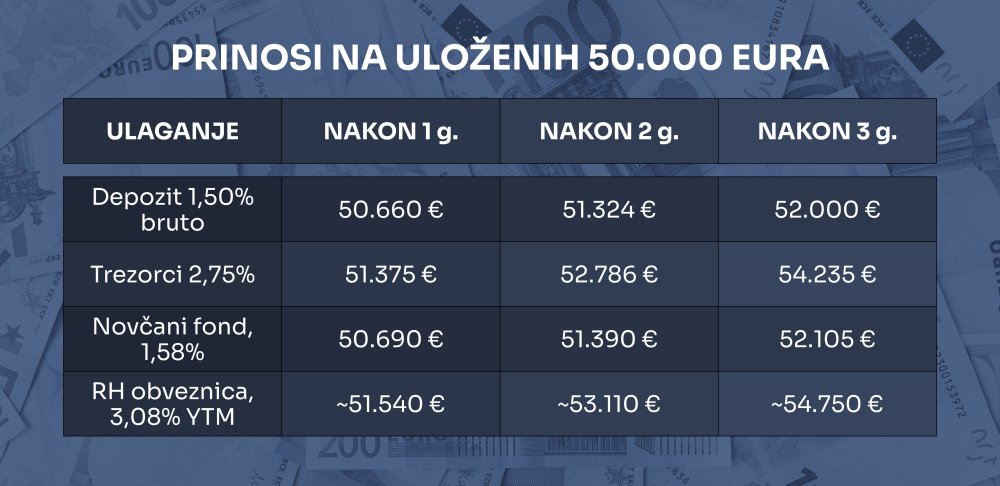
Prilikom ove usporedbe treba biti oprezan jer fondovi ne moraju ulagati u istu valutu. Onome koji ulaže u američke dolare, primjerice, na rezultat ulagača dodatno utječe kretanje tečaja eura i dolara.
Glavna prednost novčanih fondova u odnosu na oročenu štednju je visoka likvidnost. Uložena sredstva mogu se relativno jednostavno unovčiti, što ih čini praktičnim za novac koji ulagač želi imati dostupan, ali ga ne želi držati na računu.
Porezni tretman je, međutim, manje povoljan nego prilikom izravnog ulaganja u državne vrijednosne papire. Kapitalni dobici podliježu oporezivanju po stopi od 12 posto, ali postoji izuzeće ako se financijska imovina ne unovčava u roku od dvije godine od stjecanja.
vezane vijesti
Glavni nedostatak novčanih fondova jest to što prinos nije fiksiran unaprijed. Vrijednost udjela također može oscilirati, iako su kod fondova tržišta novca te promjene u pravilu relativno male.
Pri izboru zato nije dovoljno gledati samo ostvareni prinos. Važno je usporediti i naknade, strukturu ulaganja, valutu ulaganja i povijest prinosa.
Kako rasporediti 50.000 eura?
Ako raspolažete većim iznosom slobodnog novca, korisno je razmisliti o diversifikaciji. Drugim riječima, ne morate svih 50.000 eura staviti u jedan proizvod.
Ako je prioritet očuvanje glavnice, jedna od mogućih konzervativnih struktura mogla bi izgledati ovako:
- 20.000 eura – trezorski zapisi Republike Hrvatske
- 15.000 eura – oročeni bankovni depozit
- 10.000 eura – novčani fond
- 5000 eura – likvidna rezerva ili kratkoročni depozit
Takva raspodjela kombinira različite karakteristike: državne vrijednosne papire, bankovni depozit, likvidni fond i dio novca koji je odmah dostupan.
Naravno, ne postoji jedna raspodjela koja odgovara svim ulagačima. Ako im novac neće biti potreban nekoliko godina, veći smisao mogu imati instrumenti s duljim rokom dospijeća. Ako su pak prioritet fleksibilnost i mogućnost brzog pristupa novcu, zanimljiviji mogu biti novčani fondovi i kraći trezorski zapisi.
U svakom slučaju, u usporedbi različitih oblika ulaganja nije dovoljno gledati samo kamatnu stopu ili oglašeni prinos. Treba uzeti u obzir neto prinos nakon poreza i naknada, rok ulaganja, likvidnost te rizik da vrijednost ulaganja u međuvremenu padne.