Hrvatska Vlada ponovno uvodi porez na ekstraprofit kao dio paketa mjera za ublažavanje inflacijskih pritisaka. Novi namet trebao bi zahvatiti srednje i velike tvrtke koje ostvaruju neuobičajeno visok rast profitnih marži, a prijedlog zakona trenutno se nalazi u saborskoj proceduri. Usporedili smo hrvatski prijedlog zakona s aktualnim rješenjima u ostalim europskim zemljama te njihovim učinkom
Za razliku od klasičnog poreza na dobit, država neće oporezivati cjelokupan profit kompanija, već samo dio koji premašuje uobičajene razine zarade.
vezane vijesti

Primjerice, ako je tvrtka u posljednje tri godine ostvarivala prosječnu bruto profitnu maržu od pet posto, dopušteno povećanje iznosit će dodatnih 15 posto na taj prosjek. To znači da će marža do 5,75 posto ostati neoporezovana, a dobit ostvarena iznad tog praga oporezivat će se po stopi od 50 posto.
Od plaćanja poreza bit će izuzete tvrtke koje više od polovice svojih prihoda ostvaruju na inozemnim tržištima.
Hrvatska među rijetkim zemljama koje oporezuju sve sektore
Porez na ekstraprofit, u međunarodnoj praksi poznat kao windfall tax, većina europskih država uvela je nakon energetske i inflacijske krize koja je izbila krajem 2022. godine. Europska unija tada je omogućila državama članicama privremeno oporezivanje neočekivano visokih zarada, ponajprije u sektorima koji su ostvarili izvanredne prihode zbog rasta cijena energenata.
Ključna razlika između Hrvatske i većine europskih zemalja jest u tome što su druge države dodatno oporezivanje uglavnom usmjerile prema energetskim kompanijama i bankama. Hrvatski model, kao i ranije mađarski, obuhvaća pak sve tvrtke koje prelaze određene financijske pragove, neovisno o djelatnosti.
Iako je većina zemalja zamišljala taj porez kao privremenu mjeru, dio njih zadržao ga je i nakon smirivanja energetske krize. Trenutno je neki oblik poreza na ekstraprofit i dalje na snazi u nekoliko europskih država, a nove modele razmatraju Hrvatska, Poljska i Portugal.
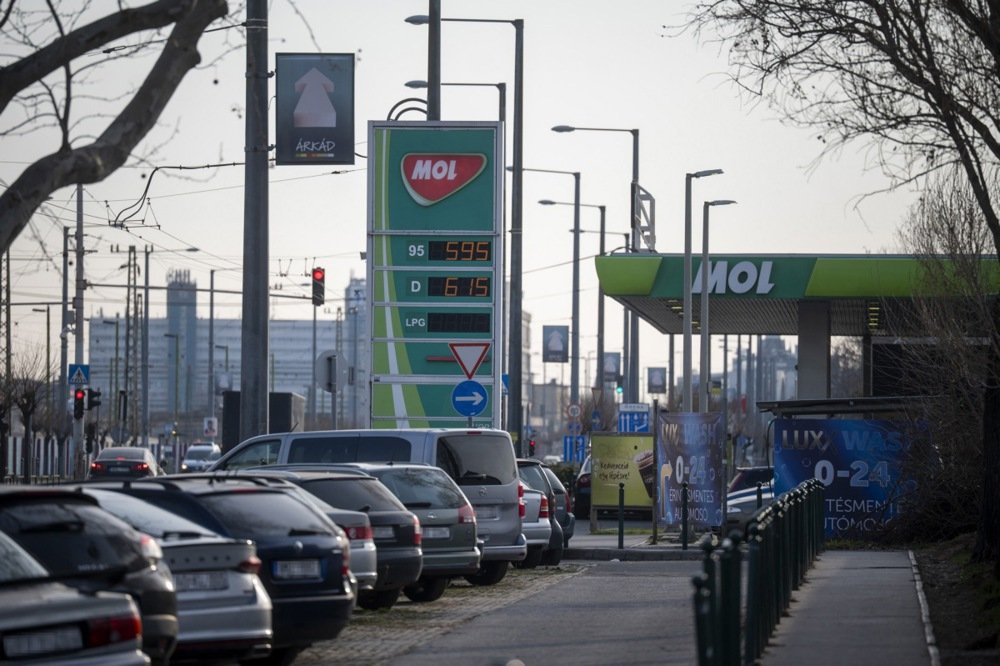
Mađarska: Širok porez za više sektora
Mađarska je među državama koje su najšire primijenile dodatno oporezivanje. Posebni porezi uvedeni su za banke, energetske kompanije, trgovce, telekom operatere i osiguravatelje.
Mjera ostaje na snazi do kraja ove godine, a od njezina početka povećana je porezna stopa za veće financijske institucije – s 18 na 20 posto za oporezivi iznos iznad 51 milijun eura.
Španjolska: Milijarde za subvencije, ali i prijetnje odlaskom investicija
Španjolska je produljila porez na ekstraprofit do kraja 2027. godine. Energetske kompanije plaćaju namet od 1,2 posto na prihode dok velike banke izdvajaju 4,8 posto na neto prihode od kamata i naknada.
Država je tim porezima prikupila milijarde eura iskorištenih za subvencije građanima i pomoć gospodarstvu. Istodobno je dio velikih kompanija upozorio da bi dugotrajno dodatno oporezivanje moglo smanjiti ulaganja ili potaknuti preusmjeravanje investicija u druge zemlje.
Slovačka: Među najvišim stopama u Europi
Slovačka primjenjuje više oblika oporezivanja izvanredne dobiti. Banke plaćaju poseban porez po stopi od 30 posto dok tvrtke iz sektora nafte, plina i ugljena mogu biti oporezovane stopom od čak 55 posto.
Posebno je zanimljiv model u elektroenergetici: prihod proizvođača električne energije iznad cijene od 250 eura po megavatsatu oporezuje se stopom od 90 posto.
Velika Britanija: Dugoročni porez na energetiku
Velika Britanija planira porez na neočekivanu dobit kompanija iz sektora fosilnih goriva, uveden 2022. godine, zadržati do 2030. godine, a ukupno oporezivanje izvanrednih energetskih prihoda u pojedinim je slučajevima dosezalo i 75 posto.
Istodobno britanske banke već godinama plaćaju poseban porez na dobit, uveden nakon financijske krize 2008. godine.
Rumunjska: Od privremene mjere do trajnog modela
Rumunjska je prvotno uvela privremeni porez na ekstraprofit energetskih kompanija, ali je kasnije razvila trajniji sustav dodatnog oporezivanja.
Tvrtke koje posluju u sektoru nafte i plina danas plaćaju dodatni porez od 0,5 posto na promet, a novi solidarni doprinos na izvanrednu dobit od prodaje sirove nafte i naftnih derivata može dosegnuti stopu do 60 posto.
Osim energetskog sektora, dodatni porezi uvedeni su za financijske institucije.
Novi val poreza u Europi
Nakon kratkog razdoblja smirivanja Europa bilježi novi interes za poreze na ekstraprofit. Portugal razmatra ponovno uvođenje nameta od 33 posto za naftne kompanije i rafinerije dok Poljska priprema oporezivanje izvanredne dobiti u energetskom i bankarskom sektoru.
Poljska također predlaže porez od 60 posto na izvanrednu dobit tvrtki koje posluju s naftnim derivatima, a počelo se razmišljati i o povećanju poreznog opterećenja banaka.
Uz Poljsku, Njemačka, Italija, Austrija, Portugal i Španjolska zatražile su raspravu o mogućem zajedničkom europskom porezu na izvanrednu dobit energetskih kompanija. Zasad, međutim, ne postoji politički konsenzus za jedinstveno rješenje na razini Europske unije.
Poslodavci kritični prema novom porezu
Hrvatska udruga poslodavaca upozorava na negativne ekonomske učinke i ističe da dodatni nameti mogu obeshrabriti ulaganja te umanjiti investicijski optimizam na tržištu. Kritičari kažu da dodatni porez od 50 posto na dio dobiti koji premašuje zadani prag stvara regulatornu neizvjesnost, a osobito je sporno izuzeće izvoznika jer otvara pitanje jednakog tretmana poduzetnika koji posluju na domaćem tržištu i onih koji većinu prihoda ostvaruju u inozemstvu.
Koristi i rizici: Što pokazuju iskustva?
Dosadašnja iskustva europskih zemalja pokazuju da porezi na ekstraprofit imaju i prednosti i nedostatke.
Najveća korist jest punjenje državnih proračuna jer su milijarde eura prikupljene tijekom energetske krize iskorištene za subvencije računa za struju i plin te za socijalne programe namijenjene građanima i poduzetnicima.
S druge strane, poslovne udruge upozoravaju da ovakvi porezi smanjuju investicije i povećavaju neizvjesnost, osobito ako privremene mjere postanu trajne.
Dodatni problem pojavio se u pojedinim sektorima u kojima su tvrtke dio poreznog tereta prebacile na kupce u obliku viših cijena proizvoda i usluga, što je u određenoj mjeri moglo dodatno potaknuti inflaciju.
Upravo zato rasprava o porezu na ekstraprofit i dalje ostaje jedno od najkontroverznijih ekonomskih pitanja u Europi: zagovornici ga vide kao način pravednije raspodjele kriznih zarada, a kritičari upozoravaju na moguće dugoročne posljedice za ulaganja i konkurentnost gospodarstva.