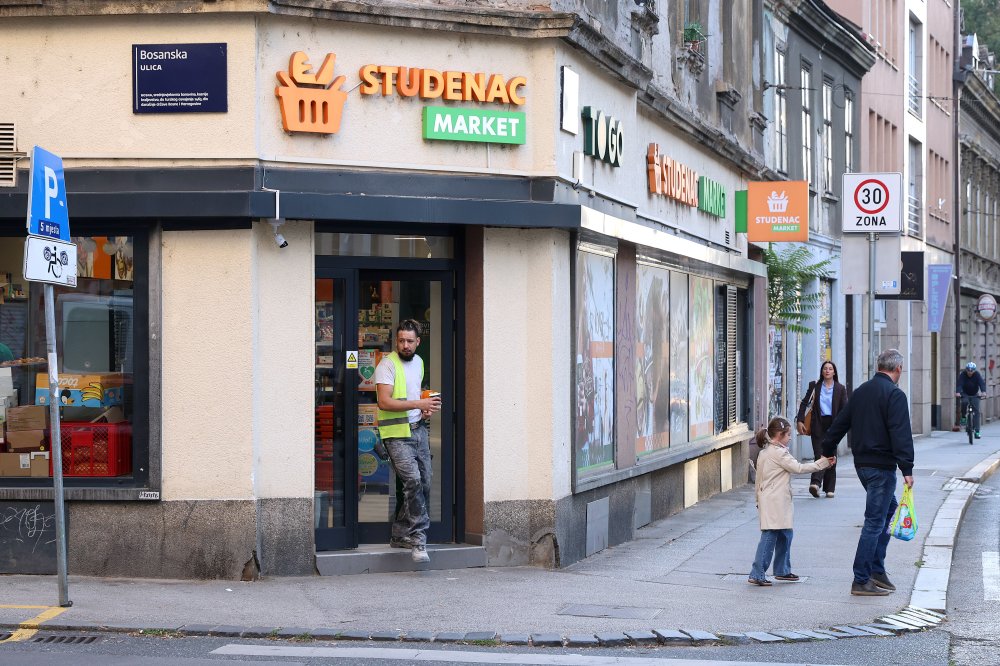
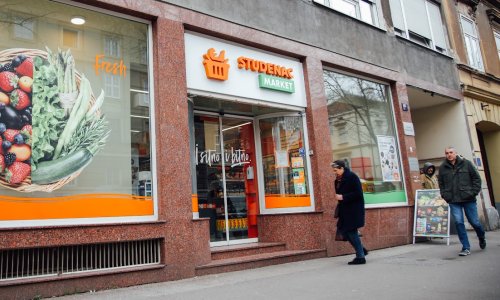
Više od 1400 trgovina i oko 7000 zaposlenih danas se nalaze u središtu jedne od najvećih financijskih priča domaće maloprodaje. Studenac je zbog problema s likvidnošću i visoke zaduženosti pokrenuo predstečajni postupak, pokušavajući dobiti vrijeme za restrukturiranje dugova i poslovanja. Kako je model 'trgovine u susjedstvu', koji je godinama izgledao kao dobitna kombinacija, došao u situaciju da više ne može nositi teret vlastitog rasta?
Od 2018. godine, kada ga je poljski investicijski fond Enterprise Investors kupio od omiškog poduzetnika Josipa Milavića, Studenac je izrastao u jednog od najbrže rastućih trgovačkih lanaca u Hrvatskoj.
Rast se temeljio prije svega na širenju mreže i preuzimanju regionalnih trgovaca, čime je kompanija u relativno kratkom vremenu izgradila mrežu s više od 1400 prodajnih mjesta.
Temelj poslovne strategije bio je format malih kvartovskih trgovina, odnosno koncept trgovine u susjedstvu. Ideja je jednostavna: ponuditi kupcu osnovne namirnice i svakodnevne potrepštine što bliže domu, bez odlaska u velike trgovačke centre.
Model prilagođen hrvatskom kupcu
Takav format dobro odgovara navikama dijela hrvatskih potrošača. Umjesto jedne velike tjedne kupnje, mnogi kupci svakodnevno ili nekoliko puta tjedno kupuju manje količine kruha, mlijeka, svježih proizvoda i drugih potrepština. Trgovina koja je udaljena nekoliko minuta hoda može biti praktičnija od velikog supermarketa jer za dolazak do njega treba sjesti u automobil, voziti se i potom provesti vrijeme u kupnji. Upravo je na toj praktičnosti Studenac izgradio velik dio svoje tržišne pozicije.
vezane vijesti
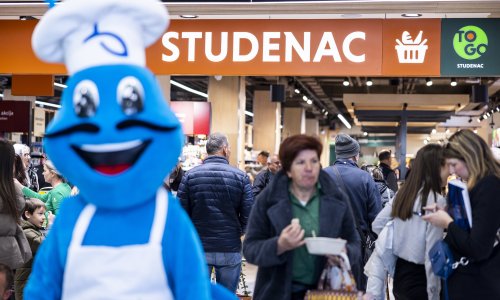
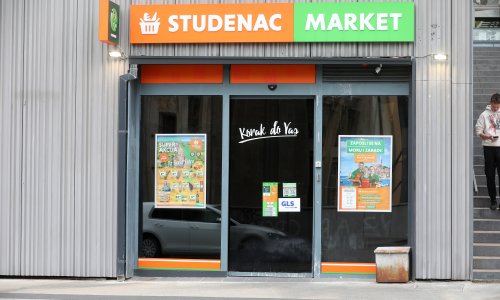
Osobito se to pokazalo pogodnim na hrvatskoj obali i otocima jer velik broj manjih naselja, udaljenost između mjesta i sezonski rast broja stanovnika stvaraju prostor za male trgovine koje veliki trgovački formati teško mogu pokriti. Tijekom turističke sezone takve lokacije mogu ostvarivati vrlo visok promet zato što turisti i lokalno stanovništvo kupuju upravo ono što im treba u tom trenutku – piće, hranu, potrepštine za plažu i druge sitnice.
No ono što je prednost za kupca istodobno može biti ozbiljan problem za trgovca.
Tisuće malih trgovina znače tisuće troškova
Najveća slabost modela malih trgovina njegova je složenost. Opskrbljivati više od 1400 prodajnih mjesta raspoređenih po cijeloj Hrvatskoj, uključujući otoke i manja naselja, znatno je zahtjevnije nego opskrbiti nekoliko velikih supermarketa. Svaka trgovina treba robu, zaposlenike, najam, režije, održavanje, logistiku i IT podršku.
U velikom supermarketu jedna isporuka može napuniti golem prostor i generirati velik promet. Za male dućane isporuke su manje, a troškovi distribucije po prodanom artiklu mogu biti relativno visoki.
Problem povećava struktura troškova. Lanac s više od 1400 lokacija ima i više od 1400 potencijalnih troškovnih mjesta – od najma i energije do održavanja i radne snage.
Od 2018. poljski private-equity fond Enterprise Investors (Polish Enterprise Fund VIII), koji je tvrtku kupio od osnivača Josipa Milavića iz Omiša.
Vlasnik je Studenac Group S.A. iz Luksemburga, a krajnja matica je s Kajmanskih otoka. Prema IPO dokumentaciji iz 2024. Poljaci drže oko 90,08 %.
U međuvremenu su rasli i troškovi za zaposlenike. Hrvatsko tržište rada posljednjih godina obilježeno je manjkom radne snage i snažnim pritiskom na plaće, što posebno pogađa poslovne modele koji zahtijevaju velik broj zaposlenih na velikom broju lokacija.
Inflacija je promijenila ponašanje kupaca
Još jedan problem pojavio se na strani potrošača jer ih je rast cijena hrane posljednjih godina učinio osjetljivijima na cijene.
Male trgovine u pravilu imaju veće troškove po jedinici prodaje od velikih supermarketa i diskontera, pa je teško istodobno ponuditi maksimalnu praktičnost i najnižu cijenu.
Potrošač je zato dio redovne veće kupnje mogao preusmjeriti prema diskonterima poput Lidla i Eurospina ili velikim trgovačkim lancima poput Konzuma i Plodina.
U kvartovskom dućanu tada ostaje ono što ekonomisti često nazivaju convenience kupnjom – proizvod koji je odmah potreban, a kupac je spreman platiti nešto više da bi uštedio vrijeme.
Problem je u tome što takva kupnja može imati manju prosječnu vrijednost računa.
Rast putem akvizicija povećao je i dug
Studenac se pritom nije širio samo organskim otvaranjem novih trgovina. Važan dio strategije bila su preuzimanja regionalnih lanaca, među kojima su Pemo, Lonija, Strahinjčica i Duravit. Akvizicije su omogućile brzo povećanje broja trgovina, ali takav rast ima svoju cijenu.
Za kupnju kompanija i njihovo uključivanje u jedinstven sustav potreban je kapital. Kada se značajan dio tog rasta financira dugom, kompanija mora ostvarivati dovoljno novčanog toka da bi istodobno financirala svakodnevno poslovanje i servisirala postojeće obveze.
Tu se Studenac našao pod pritiskom. Prema podacima navedenima u financijskim izvještajima, ukupan dug kompanije krajem 2025. godine dosegnuo je 648 milijuna eura dok joj je vlastiti kapital iznosio svega 50,7 milijuna eura.
Najosjetljiviji dio duga, onaj prema bankama, popeo se krajem 2025. godine na gotovo 300 milijuna eura, a zbog problema s ispunjavanjem financijskih obveza dugoročni krediti prekvalificirani su u kratkoročne.
Takva promjena samo je povećala pritisak na likvidnost jer dug koji je prije trebalo vraćati u duljem razdoblju odjednom je postao obveza koja dospijeva znatno ranije.
Prihodi rastu, ali novca nema dovoljno
Posebno je zanimljiv podatak o prihodima. Studenac je 2025. godine ostvario prihod od 854,4 milijuna eura, što je 12,5 posto više nego godinu ranije. Na prvi pogled, riječ je o snažnom rastu, no problem je u tome što rast prihoda nije pratio rast profitabilnosti. EBITDA je pala sa 65,8 milijuna eura na 51,8 milijuna eura. EBIT, odnosno dobit prije kamata i poreza, iz pozitivnih 22,5 milijuna eura prešao je u minus od 5,4 milijuna eura. Na kraju godine kompanija je iskazala neto gubitak od 30,6 milijuna eura.
Drugim riječima, Studenac je prodavao više, ali mu je od te prodaje ostajalo manje novca.
vezane vijesti

To je jedna od ključnih razlika između rasta i zdravog rasta kompanije. Prihod može snažno rasti, ali ako istodobno rastu troškovi, kamate i obveze, ona može završiti u situaciji u kojoj poslovanje na papiru raste dok novčani tok postaje sve problematičniji.
Problem se prelijeva na banke i dobavljače
Financijski pritisak nije ostao samo između Studenca i banaka. Prema navedenim podacima, kratkoročne obveze prema dobavljačima premašile su 170 milijuna eura. Kašnjenje u plaćanju dobavljačima može stvoriti lančanu reakciju: dobavljači smanjuju rokove plaćanja, traže avans ili smanjuju isporuke, što trgovcu otežava svakodnevno poslovanje.
Za trgovački lanac to je posebno osjetljivo jer trgovina ne može funkcionirati bez kontinuirane opskrbe i popunjavanja polica. U takvoj situaciji likvidnost postaje važnija od samog prihoda ili računovodstvene dobiti.
U konačnici, Uprava Studenca je zbog nerješivih financijskih problema koji su kulminirali blokadom računa pokrenula predstečajni postupak.
Što zapravo znači predstečaj?
Predstečajni postupak ne znači automatski da se trgovine zatvaraju niti da kompanija prestaje poslovati.
Njegova je osnovna svrha omogućiti dužniku i vjerovnicima da pokušaju dogovoriti način na koji će se postojeće financijske obveze restrukturirati i omogućiti nastavak poslovanja. Nakon otvaranja postupka dolazi do zakonskih ograničenja pojedinačne prisilne naplate, čime se kompaniji daje prostor za izradu i provedbu plana restrukturiranja.
Za kupca to u početku može izgledati gotovo neprimjetno: trgovine mogu nastaviti raditi, zaposlenici dolaziti na posao, a roba se i dalje prodavati.
Ipak, iza kulisa se odvija financijski proces koji može odlučiti o budućnosti cijelog lanca.
Tko odlučuje o budućnosti Studenca?
Tijekom postupka Studenac će vjerovnicima ponuditi plan restrukturiranja.
U praksi se s bankama i dobavljačima pregovara o tri ključne stvari: otpisu dijela duga, odgodi početka otplate te roku otplate preostalih dugova.
Da bi nagodba uspjela, za nju mora glasati većina vjerovnika. Ako prihvate plan, Studenac nastavlja poslovati po novim, olakšanim pravilima. Ako vjerovnici odbiju plan, tvrtka automatski odlazi u pravi stečaj, što bi značilo rasprodaju imovine i potencijalni prestanak rada.
Za sam lanac trgovina to bi moglo značiti i preispitivanje mreže poslovnica. Ako pojedina trgovina generira premalen promet u odnosu na troškove najma, zaposlenih i opskrbe, njezino zatvaranje može kratkoročno smanjiti prihod, ali istodobno smanjiti gubitak i potrebu za obrtnim kapitalom.
vezane vijesti

Ključno pitanje je može li se poslovni model Studenca organizirati tako da mreža bude dovoljno velika za stvaranje tržišne snage, ali ne toliko velika da troškovi logistike, najma, zaposlenih i financiranja pojedu profit.
Predstečajni postupak upravo će to trebati pokazati. Za Studenac sada više nije bitno koliko trgovina može otvoriti ili preuzeti, već koliko ih može profitabilno voditi.
Financijski reset zato bi mogao značiti manje poslovnica, drukčiju strukturu dugova i strožu kontrolu troškova.
Hoće li takav zaokret biti dovoljan, ovisit će prije svega o dogovoru s vjerovnicima i sposobnosti kompanije da iz postojećeg poslovnog modela ponovno stvori održiv novčani tok.