
U borbi sa svakodnevnim troškovima i računima, odvajanje novca sa strane mnogima se čini kao nedostižan luksuz. Krajem mjeseca brojni građani pitaju se gdje im je nestala plaća i zašto ponovno nisu uspjeli ništa uštedjeti
Financijski stručnjaci pritom upozoravaju da se financijska sigurnost ne gradi od onoga što slučajno preostane na kraju mjeseca, već od iznosa koji se unaprijed odvoji za štednju.
Upravo u razdobljima ekonomske neizvjesnosti stvaranje navike redovitog odvajanja novca može biti važan oslonac kućnom budžetu. No pitanje je koliko bi zapravo trebalo imati ušteđeno u određenoj životnoj dobi.
Jedan od poznatijih orijentira dolazi od američke financijske kompanije Fidelity. Prema njihovu pravilu, do 30. godine trebalo bi imati ušteđen iznos koji odgovara jednoj godišnjoj plaći. Takav cilj, međutim, ne uzima u obzir razlike u primanjima, troškovima života i financijskim obvezama, pa ga treba promatrati prije svega kao smjernicu, a ne univerzalno pravilo.
vezane vijesti
O štednji je za Blic govorio financijski savjetnik i bankar Vladimir Vasić, istaknuvši da s odvajanjem novca ne treba čekati idealan trenutak. Onima koji se pitaju kada trebaju početi štedjeti poručuje da to trebaju učiniti odmah, a ako nisu jučer, onda već danas.
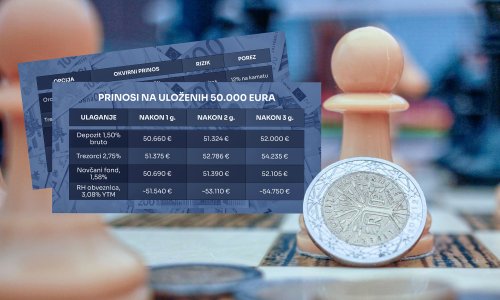
Štednja, objašnjava Vasić, podrazumijeva odricanje danas kako bi se nešto osiguralo za budućnost. Pritom upozorava i na pogrešku koju građani često rade – novac jednostavno ostave na bankovnom računu i ne poduzmu ništa dalje.
Prema njegovim riječima, novac bi trebao ‘živjeti’ i biti pametno usmjeren kako s vremenom ne bi gubio na vrijednosti.
Ne može svatko odvojiti 20 posto plaće
Iskustva građana pokazuju koliko je preporučene postotke ponekad teško primijeniti u stvarnom životu. Dok neki uspijevaju odvojiti novac za ljetovanje, veće kupnje ili manje investicije kako bi izbjegli zaduživanje, drugi priznaju da im od redovne plaće na kraju mjeseca ne ostane ništa.
Unatoč tome, financijski savjetnici često preporučuju da se nastoji odvajati između 10 i 20 posto mjesečnih prihoda. Pritom nije nužno odmah dosegnuti veliku svotu – važnije je stvoriti naviku koja će se dugoročno pretvoriti u financijsku sigurnost.
Jedan od modela koji se često koristi kao jednostavan okvir za raspodjelu prihoda jest pravilo 50-30-20. Prema njemu, polovica prihoda namijenjena je osnovnim životnim potrebama, 30 posto osobnim željama, a preostalih 20 posto štednji i otplati dugova.
Prednost tog pristupa je u tome što se može prilagoditi različitim prihodima i životnim okolnostima. No prije štednje za veće ciljeve stručnjaci preporučuju stvaranje osnovne financijske pričuve.
Cilj bi trebao biti fond za nepredviđene situacije u visini od tri do šest mjesečnih plaća. Tek nakon što se osigura takav zaštitni sloj, može se ozbiljnije razmišljati o odvajanju novca za veće kupnje, ulaganja i druge dugoročne ciljeve.