
Kad nas prijatelj ili član obitelji zamoli za financijsku pomoć, često se nađemo između želje da pomognemo i straha da ćemo ostati bez novca. Iako povjerenje čini temelj svakog prijateljstva, prilikom posudbe ono ne bi smjelo biti jedino sredstvo osiguranja
Gotovo svatko se barem jednom našao u situaciji da ga prijatelj, poznanik ili član obitelji zamoli za posudbu novca. Razlozi mogu biti različiti: neplanirani troškovi, problemi s likvidnošću, kupnja automobila, uređenje stana ili jednostavno potreba da se premosti razdoblje do sljedeće plaće.
U takvim situacijama nije uvijek jednostavno reći 'ne'. Želimo pomoći osobi do koje nam je stalo, ali moramo jasno razdvojiti osobne odnose od financijskog rizika. Zato je važno racionalno razmišljati jer posudba novca nije samo pitanje prijateljstva i dobre volje, nego i financijski odnos koji podrazumijeva određena prava i obveze. Dobra namjera ne jamči povrat, a usmeno obećanje nije uvijek dovoljno da zaštitimo svoje interese.
Kako, dakle, pomoći prijatelju, a pritom ne ugroziti vlastitu financijsku sigurnost?
Prvo pravilo: Posudite samo onoliko koliko možete podnijeti
Prije nego što pristanete na posudbu, razmislite o svojoj financijskoj situaciji. Imate li dovoljno ušteđevine za nepredviđene troškove? Hoće li vam nedostajati taj novac ako povrat kasni nekoliko mjeseci? Oslanjate li se na taj iznos za vlastite planove ili obveze?
Jedno od najvažnijih pravila osobnih financija glasi: nikada ne posuđujte novac koji vam je nužan za svakodnevni život ili financijsku sigurnost.
Treba uzeti u obzir i mogućnost da novac neće biti vraćen u dogovorenom roku. To ne znači da unaprijed sumnjamo u prijatelja, već da odgovorno upravljamo vlastitim financijama.
Ako želite pomoći prijatelju, a niste sigurni možete li podnijeti rizik cijelog iznosa, razmislite o manjoj posudbi. Ponekad je bolje pomoći iznosom koji ne ugrožava vaš kućni proračun nego pristati na onaj zbog kojeg ćete kasnije i sami imati financijskih problema.
Usmeni dogovor nije dovoljna zaštita
Jedna od najčešćih pogrešaka prilikom privatnih posudbi jest oslanjanje isključivo na usmeni dogovor. Rečenice poput 'vratit ću ti čim budem mogao' ili 'ne brini, znaš da mi možeš vjerovati' možda zvuče uvjerljivo, ali ne pružaju odgovarajuću pravnu sigurnost.
Zato je preporučljivo sastaviti pisani ugovor o zajmu.
Prema hrvatskom Zakonu o obveznim odnosima, ugovorom o zajmu zajmodavac se obvezuje predati zajmoprimcu određeni iznos novca, a zajmoprimac se obvezuje vratiti isti iznos nakon određenog vremena. Ugovor može biti sklopljen i između fizičkih osoba, bez obzira na to jesu li one članovi obitelji, prijatelji ili poznanici.
Što sve treba stajati u pisanom ugovoru
- Podaci o ugovornim stranama: ime i prezime, adresa i OIB zajmodavca i zajmoprimca
- Iznos zajma: jasno naveden brojkama i slovima
- Datum i način isplate: primjerice uplata na bankovni račun
- Rok povrata: konkretan datum do kojeg novac mora biti vraćen
- Način vraćanja: jednokratno ili u unaprijed dogovorenim mjesečnim ratama
- Kamate: ako su ugovorene, potrebno je jasno navesti njihovu visinu i način obračuna
- Posljedice kašnjenja: urediti što se događa ako dužnik ne vrati novac na vrijeme
Posebnu pozornost treba posvetiti roku povrata. Neodređene formulacije poput 'kad budem mogao' ostavljaju previše prostora za nesporazume i otežavaju zaštitu vjerovnika.
Zašto je bankovna uplata bolja od gotovine?
Još jedan važan korak jest način isplate zajma.
Preporučljivo je uplatiti novac na bankovni račun zajmoprimca, uz jasan opis plaćanja, primjerice:
'Isplata zajma prema Ugovoru o zajmu od 11. studenog 2026.'
Tako ostaje dokumentiran trag o tome koliko je novca isplaćeno, kada je uplata izvršena i koja je bila njezina svrha.
Ako se on ipak predaje u gotovini, preporučljivo je sastaviti posebnu potvrdu o primitku koju će potpisati zajmoprimac.
Dokumentacija o isplati osobito je važna ako kasnije dođe do spora oko toga je li novac uopće predan.
Koliko pravne zaštite nam je potrebno?
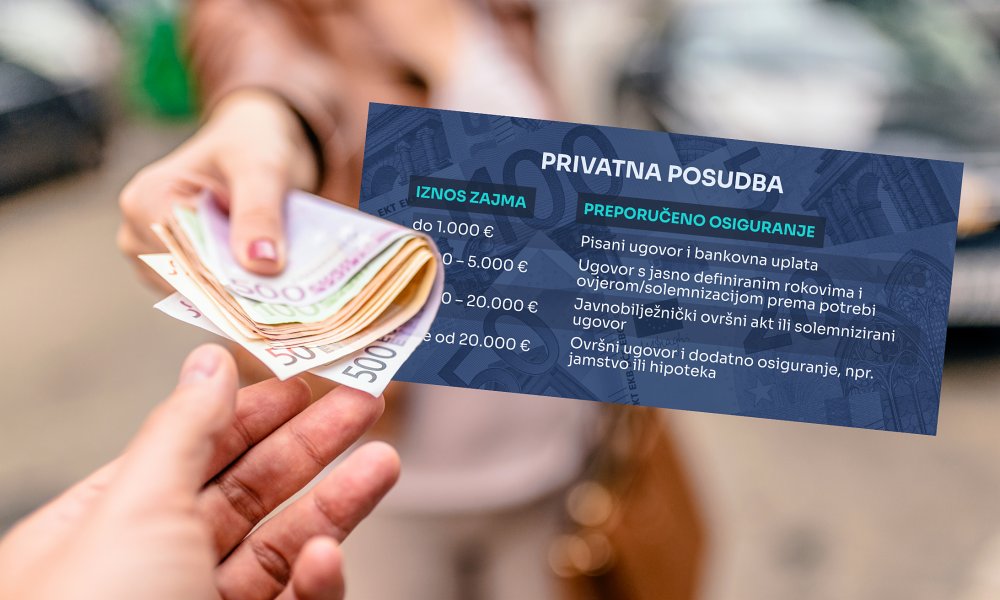
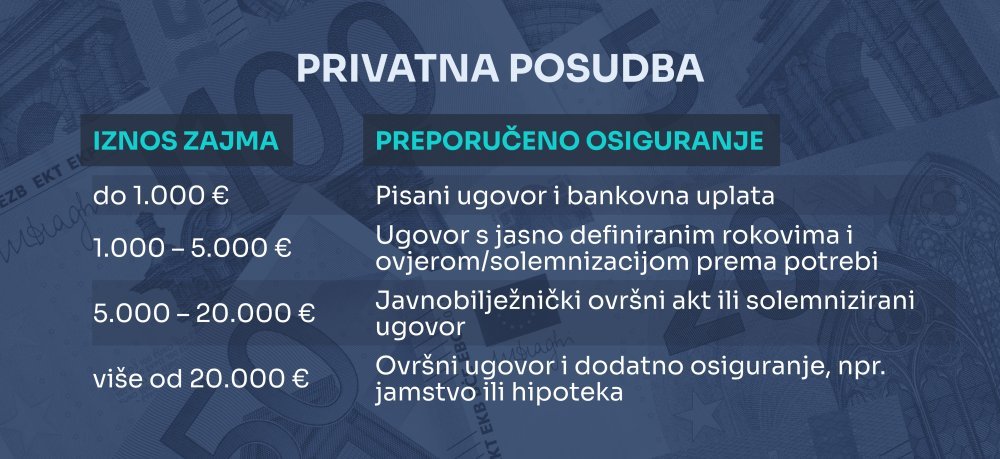
Ne zahtijeva svaka posudba jednaku razinu pravne zaštite te je razumno prilagoditi dokumentaciju iznosu zajma i riziku kojem se izlažemo.
U slučaju manjih iznosa pisani ugovor i dokaziva bankovna uplata mogu biti primjeren početak, no za veće iznose preporučljivo je razmotriti javnobilježnički akt ili solemnizirani ugovor s klauzulom neposredne ovršnosti. Ako je riječ o vrlo velikim iznosima, dodatno osiguranje putem zadužnice, jamstva ili hipoteke može biti opravdano.
Važno je pritom razumjeti da ne postoje zakonski propisani iznosi od kojih bi pojedini instrument automatski postao obvezan. Riječ je o praktičnoj procjeni rizika, a ne o zakonskim pragovima.
Trošak sastavljanja i ovjere dokumentacije treba promatrati kao ulaganje u pravnu sigurnost, a ne kao nepotreban administrativni trošak.
Može li inzistiranje na ugovoru narušiti prijateljstvo?
Postoji nepisano pravilo da se prilikom privatne posudbe vjeruje na riječ. Stoga se često u takvim slučajevima ne potpisuju nikakvi dokumenti da se ne bi narušili prijateljski odnosi. Međutim negativna iskustva ukazuju na to da privatnoj posudbi treba pristupiti na drugačiji način. Ugovor ne bi trebao biti izraz nepovjerenja, već način da obje strane znaju na čemu su.
Zajmoprimac zna koliko novca mora vratiti i do kada, a zajmodavac ima dokumentiranu tražbinu i jasniji put do zaštite svojih prava.
Uostalom, upravo nejasni dogovori i neispunjena obećanja često su razlog zbog kojeg nastaju sukobi među prijateljima i članovima obitelji.
Ako prijatelj doista ima namjeru vratiti novac, razumno je očekivati da će razumjeti potrebu za pisanim dogovorom.
S druge strane, odbijanje potpisivanja bilo kakve dokumentacije, izbjegavanje konkretnog roka povrata i protivljenje razumnim instrumentima osiguranja mogu biti znakovi za dodatni oprez.
Ne zaboravite: prijateljstvo se temelji na povjerenju, ali financijski odnosi trebaju počivati i na jasno definiranim pravilima.