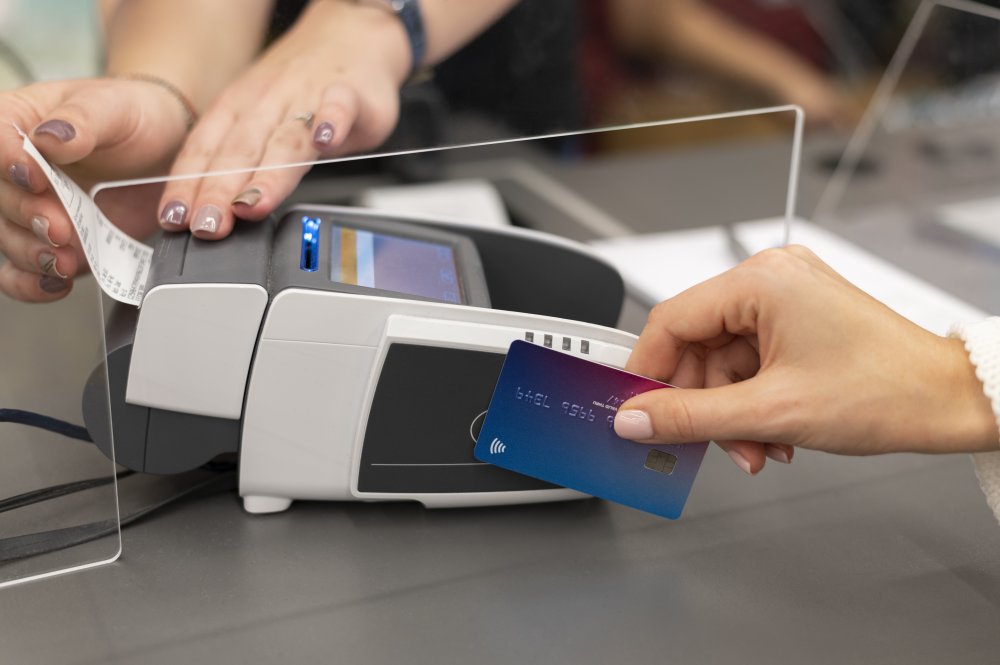
Novi Zakon o potrošačkim kreditima trebao bi zaštititi građane od prekomjernog zaduživanja, ali mogao bi i poskupiti kupnju na rate. Trgovci i teleoperateri ubuduće će morati procjenjivati kreditnu sposobnost kupaca prema kriterijima koje utvrdi Hrvatska narodna banka
Promjene se odnose i na kupnju mobitela, televizora, perilica te drugih proizvoda na rate. Ako procjena pokaže da kupac takav trošak ne može podnijeti, kupnja mu neće biti odobrena.
Teleoperateri poručuju da će poštovati nove odredbe i potrošačima nastojati omogućiti što jednostavniju kupnju uređaja. Dio njih ipak smatra da kupnju proizvoda manje vrijednosti ne bi trebalo izjednačavati s klasičnim kreditima. Ministarstvo financija, s druge strane, upozorava da je svaki peti blokirani građanin u tu situaciju dospio zbog duga teleoperateru.
Marijana Ivanov, pročelnica Katedre za financije Ekonomskog fakulteta Sveučilišta u Zagrebu, u razgovoru za RTL Danas ocijenila je da nova pravila ne bi trebala bitno promijeniti način kupnje mobilnih uređaja, ali bi postupak mogla učiniti složenijim, prenosi Net.hr.
vezane vijesti


Trgovci će moći vidjeti osobne podatke kupaca
Posebno bi osjetljivo moglo biti prikupljanje osobnih podataka potrebnih za procjenu kreditne sposobnosti jer su građani navikli na to da njihove prihode i zaduženost provjeravaju banke, a ne trgovci.
'To je sigurno nešto što će građane dosta revoltirati, ali da se riješiti na druge načine, tako da ne očekujem ništa skandalozno', rekla je Ivanov.
Kupnja putem debitnih i kreditnih kartica i dalje će biti moguća, a teleoperateri bi mogli ubrzati postupak sklapanjem sporazuma s bankama i kreditnim posrednicima. Problem su, međutim, dodatni troškovi koje donose nove procedure i potreba za angažiranjem dodatnih zaposlenika.
'Tako da se bojim da ćemo u namjeri da zaštitimo potrošače zapravo nagomilati neke dodatne troškove trgovcima, a njih će oni, naravna stvar, prevaliti na građane', upozorila je.
Strože provjere protiv impulzivne kupovine
S druge strane, stroža provjera trebala bi otežati impulzivnu kupnju proizvoda koje građani realno ne mogu platiti. Trgovac sada nema uvid u ostale obveze kupca te on istodobno može otplaćivati nekoliko bankovnih kredita i proizvode kupljene na rate. Kada takvi dugovi postanu neodrživi, slijede ovrhe i blokade.
'Pa ako ova izmjena u zakonu napravi nešto po pitanju toga da zapravo spriječi ljude da se prezadužuju, znači spriječi ljude od njihovih vlastitih pogrešaka, da previše kupuju na kredit, da stvaraju previše duga, onda je to dobro', zaključila je Ivanov.
Nema većih promjena kod stambenih kredita
Za stambene kredite ne očekuje veće promjene jer su dosadašnje odredbe uglavnom objedinjene s pravilima o potrošačkom kreditiranju. Glavni problem ostaju visoke cijene nekretnina i sve stroži uvjeti kreditiranja. Osim toga, inflacija i rast kamatnih stopa Europske središnje banke dodatno otežavaju pristup kreditima, premda ih domaće banke nisu znatnije poskupile.
Pad prodaje nekretnina Ivanov smatra očekivanim nakon dugog razdoblja snažne potražnje. Oni koji su nekretninu namjeravali kupiti radi stanovanja ili zaštite vrijednosti novca tijekom inflacije uglavnom su to već učinili, a cijene su za velik dio građana postale nedostižne.
Istodobno su snažno porasle najamnine. Zbog skupog najma, visokih cijena nekretnina i sve slabije dostupnosti kredita najteže prolaze građani koji tek moraju riješiti stambeno pitanje. Dio njih zato napušta velike gradove i seli se u sredine u kojima lakše mogu pronaći prihvatljiv smještaj.