
Posuđivanje novca u Europi ponovno postaje skuplje, a za kompanije koje su se snažno zadužile u razdoblju gotovo nultih kamata to bi mogao biti ozbiljan problem
Među najugroženijim dužnicima nalaze se neka vrlo poznata imena: kompanija koja upravlja Legolandom i Madame Tussaudsom, vlasnik brendova Lipton i PG Tips, jedan od najvećih europskih upravitelja stambenim nekretninama, telekomunikacijsko carstvo milijardera Patricka Drahiija, ali i proizvođač automobila Aston Martin, piše Euronews.
Sve te kompanije imaju vrlo niske kreditne rejtinge, uglavnom u području ocjene CCC, koja se nalazi među najnižim razinama prije neispunjavanja obveza.
Problem je u tome što dio njihova duga uskoro dolazi na naplatu, baš u trenutku kada kamate ponovno rastu, a ulagači traže sve veći prinos kako bi im nastavili posuđivati novac.
vezane vijesti

ECB ponovno podiže kamate
Nakon smanjivanja kamata tijekom 2025. godine, Europska središnja banka ponovno je krenula suprotnim smjerom. U lipnju je podigla depozitnu stopu, prvi put nakon gotovo tri godine, a potom je ovog mjeseca uslijedilo i drugo povećanje, na 2,5 posto.
Američki Fed također je u rujnu podigao svoju kamatnu stopu na raspon od 3,75 do četiri posto.
Za zdravu kompaniju takav rast ne mora predstavljati velik problem. Za prezaduženu tvrtku, međutim, može značiti razliku između mogućnosti refinanciranja duga i ozbiljne financijske krize.
'Više kamate kroz dulje razdoblje predstavljaju polagano stezanje obruča za kredite niske kvalitete', napisao je Torsten Slok, glavni ekonomist Apollo Global Managementa.
Dodao je da povećanje kamata 'djeluje s odgodom i nejednako' jer treba vremena da se njihov učinak prelije na kompanije, a ne pogađa sve dužnike jednako.
Zid refinanciranja sve je bliže
S&P Global Ratings izdvojio je deset najvećih dužnika s rejtingom CCC čije kredite drže europski fondovi kolateraliziranih kreditnih obveza, odnosno CLO-ova.
Krajem lipnja europski CLO fondovi držali su 5,3 milijarde eura kredita kompanijama s rejtingom CCC koji dospijevaju 2028. godine. Krajem 2025. taj je iznos iznosio 3,5 milijardi eura.
Šest od deset najvećih dužnika suočeno je s dospijećem duga već 2027. ili 2028. godine.
10. Colisée
Francuska kompanija Colisée upravlja domovima za starije osobe u nekoliko europskih zemalja.
Njezino je prezaduženje već dovelo do restrukturiranja. Pariški sud u travnju je odobrio plan prema kojem su vjerovnici dio svojih kredita zamijenili vlasničkim udjelima, dok je većina preostalog duga odgođena do 2031. godine.
S&P je taj dogovor tretirao kao neispunjavanje obveza, a potom je Coliséeu podigao rejting na CCC+.
9. Stow Group
Belgijski Stow Group proizvodi sustave za skladištenje i automatiziranu logistiku, a većinski ga kontrolira Blackstone.
S&P mu daje rejting CCC+ sa stabilnim izgledima. Europski CLO fondovi drže oko 364 milijuna eura njegovih kredita, a prvi veći dug dospijeva u rujnu 2028.
Prinos na njegovu stariju zadužnicu u srpnju je iznosio oko devet posto.
8. Merlin Entertainments
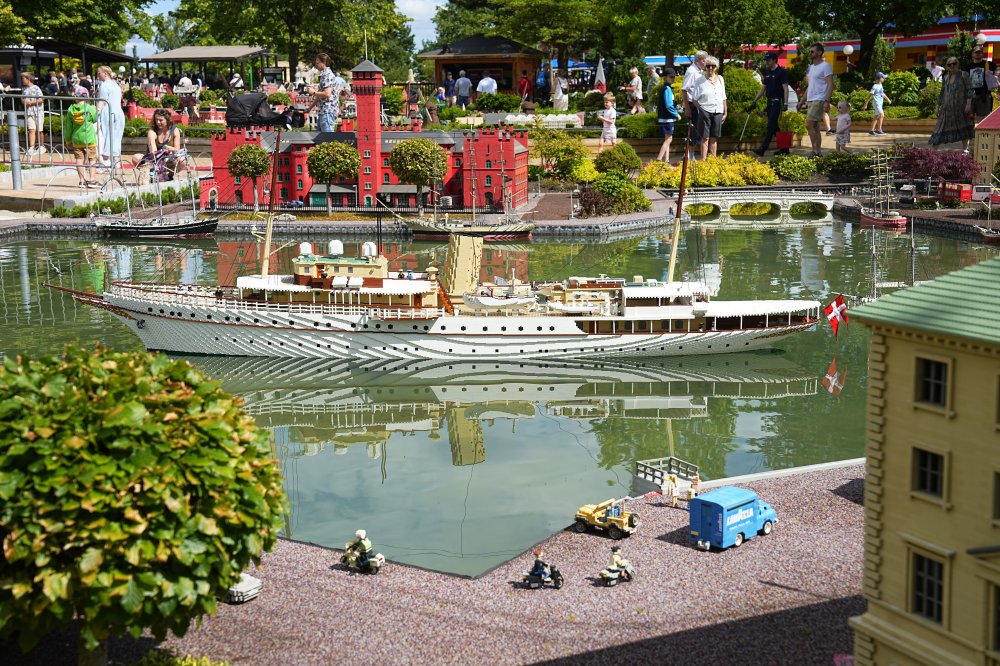
Merlin upravlja nekima od najpoznatijih europskih atrakcija, uključujući Legoland, Madame Tussauds, Sea Life i London Eye.
Kompaniju kontroliraju KIRKBI, investicijska tvrtka obitelji koja stoji iza Lega, Blackstone i kanadski mirovinski fond CPP Investments.
Europski CLO fondovi držali su oko 583 milijuna eura njezinih kredita, a prinos na dug u srpnju je bio između 12 i 13 posto.
No situacija se u međuvremenu poboljšala. Merlin je početkom rujna osigurao novo financiranje za dug koji dospijeva 2027., pa se prinos na njegovu obveznicu smanjio na otprilike šest do sedam posto.
7. Solera
Američka Solera razvija softver koji koriste osiguravatelji, autoservisi i druge kompanije u automobilskoj industriji.
U vlasništvu je investicijske kompanije Vista Equity Partners, a S&P joj daje rejting CCC+. Europski CLO fondovi drže oko 515 milijuna eura njezina duga.
Veće dospijeće očekuje je u ožujku 2028., dok je prinos na njezin dug u srpnju dosezao 11 do 14 posto.
6. AD Education
Francuska kompanija AD Education upravlja privatnim fakultetima i specijaliziranim školama, osobito u području dizajna, komunikacija i digitalnih vještina.
Većinski je vlasnik investicijska kompanija Ardian, a S&P ju je u svibnju snizio na CCC+ zbog pritiska na profitabilnost.
CLO fondovi držali su oko 343 milijuna eura njezinih kredita. Iako joj dug ne dospijeva do 2031., investitori su u srpnju tražili prinos od oko 15 posto.
5. Pharmanovia
Britanska Pharmanovia prodaje etablirane i specijalizirane lijekove na svjetskom tržištu, a većinski vlasnik joj je private equity fond Triton Partners.
S&P je u siječnju snizio rejting na CCC+ i ocijenio njezinu strukturu kapitala neodrživom.
Europski CLO fondovi drže oko 485 milijuna eura njezinih kredita. Najbliže veće dospijeće je u kolovozu 2029., no prinos na dug u srpnju je bio oko 17 posto.
4. Lipton Teas and Infusions
Vlasnik brendova Lipton, PG Tips, Pukka, T2 i Tazo možda na prvi pogled nema mnogo zajedničkog s prezaduženim kompanijama, ali problem je upravo u strukturi financiranja.
CVC Capital Partners kupio je poslovanje od Unilevera za 4,5 milijardi eura, a transakcija je završena 2022. godine.
S&P matičnoj kompaniji Cuppa Bidco daje rejting CCC+ s negativnim izgledima. Europski CLO fondovi drže oko 330 milijuna eura njezina duga, a u srpnju je prinos na obveznice premašivao 20 posto.
3. Emeria
Francuska Emeria, ranije poznata kao Foncia Groupe, upravlja stambenim nekretninama i zgradama diljem Europe.
Kompanija je pod vlasnicima Partners Group i TA Associatesa izgradila vrlo zaduženu bilancu. S&P joj je u lipnju snizio rejting na CCC+, upozoravajući na visoku zaduženost i rizik refinanciranja.
Europski CLO fondovi drže oko 1,1 milijardu eura njezinih kredita, najviše među kompanijama na ovoj listi.
Situacija se dodatno pogoršala. Obveznica Emerije s dospijećem u ožujku 2028. trgovala se 28. rujna po oko 71 cent za euro, što implicira prinos od približno 29 posto.
2. Arxada
Švicarska kemijska kompanija Arxada proizvodi specijalizirane kemikalije za industrije poput boja i premaza, higijene, osobne njege i zaštite drva.
U vlasništvu je investicijskih fondova Bain Capital i Cinven, a S&P joj je u lipnju snizio rejting na CCC s negativnim izgledima.
Problem je već doveo do pregovora s vjerovnicima. Dogovoreno je da vlasnici ulože dodatnih 200 milijuna švicarskih franaka, odnosno oko 211 milijun eura, dok će većina duga biti produljena do 2031. i 2032. godine.
Sud u Engleskoj odobrio je plan 15. rujna. Time je kompanija dobila vrijeme, ali dug nije nestao.
1. Altice International
Na vrhu liste nalazi se Altice International, dio teško zaduženog telekomunikacijskog carstva milijardera Patricka Drahiija.
Kompanija kontrolira portugalski telekom MEO i izraelski kabelski operator HOT. S&P joj daje rejting CCC s negativnim izgledima i upozorava na visok pritisak.
Njezin dug najranije dospijeva u veljači 2027., a S&P procjenjuje da bi u slučaju neispunjavanja obveza vjerovnici s najvišim prioritetom mogli naplatiti samo oko 35 posto potraživanja.
Već u srpnju prinos na njezin dug premašivao je 35 posto. No krajem rujna situacija je izgledala još dramatičnije.
Obveznica Altice Financinga s kamatom od tri posto i dospijećem u siječnju 2028. trgovala se 28. rujna po samo 56 centi za euro, što implicira prinos veći od 60 posto.
Na toj razini ulagače više ne zanima samo koliko će kamata dobiti. Pitanje je i koliko bi mogli vratiti ako bude potrebno restrukturirati dug.
Aston Martin ima poseban problem
Među kompanijama koje kotiraju na burzi možda je najpoznatiji primjer pritiska dugova britanski proizvođač luksuznih automobila Aston Martin.
Kompanija iza modela DB12, Vanquish i Vantage u prvoj polovici 2026. povećala je prihode za 38 posto, na 629 milijuna funti. No istodobno je prije oporezivanja zabilježila gubitak od 154,2 milijuna funti, dok je neto dug iznosio oko 1,54 milijarde funti.
U srpnju je prikupila još 550 milijuna funti novog duga. Cijena tog financiranja pokazuje koliko je zaduživanje poskupjelo: kamata iznosi 6,75 postotnih bodova iznad referentne stope SONIA, a dug dospijeva 2031. godine.
S&P je potom snizio rejting postojećih osiguranih obveznica Aston Martina na CCC i promijenio izglede kompanije u negativne.
Na sekundarnom tržištu slika je još teža. Obveznica Aston Martina s kamatom od deset posto i dospijećem u ožujku 2029. 28. rujna trgovala se po samo 57 centi za dolar, što implicira prinos do dospijeća od oko 37 posto.
Nema europske krize korporativnog duga
Važno je, međutim, naglasiti da ove kompanije predstavljaju krajnji, najproblematičniji dio europskog kreditnog tržišta i nisu tipičan primjer europskog poduzeća.
Obveznice s rejtingom CCC čine samo 4,3 posto europskog tržišta visokorizičnih obveznica, prema podacima M&G Investmentsa.
Problem je koncentriran na relativno mali broj kompanija koje su se snažno zadužile u razdoblju jeftinog novca i sada moraju refinancirati dug po znatno nepovoljnijim uvjetima.
Drugim riječima, više kamate ne guše europske kompanije jednako. One najviše razotkrivaju slabosti onih koje su se najviše zadužile dok je novac bio jeftin – i to svaki put kada im na naplatu stigne nova tranša duga.