U Hrvatskoj dobrovoljno za mirovinu štedi oko pola milijuna građana, no potencijal trećeg mirovinskog stupa i dalje je nedovoljno iskorišten. Automatsko uključivanje zaposlenika, izdašniji državni poticaji i veće porezne olakšice za poslodavce mogli bi potaknuti građane da o mirovini počnu razmišljati mnogo prije njezina dolaska
Kako povećati broj građana koji dodatno štede za mirovinu i osigurati im financijski sigurniju budućnost? To je jedno od ključnih pitanja rasprave o razvoju trećeg mirovinskog stupa, a njime su se bavili i sudionici konferencije 'Izazov promjene' u organizaciji Udruge društava za upravljanje mirovinskim fondovima i mirovinskih osiguravajućih društava (UMFO) te Zagrebačke burze.
vezane vijesti
U dobrovoljnim mirovinskim fondovima trenutačno štedi oko 515 tisuća građana, a njihova ukupna neto imovina iznosi približno 1,8 milijardi eura. Usprkos državnim poticajima i poreznim pogodnostima, dobrovoljna mirovinska štednja u Hrvatskoj još nije dovoljno raširena u usporedbi sa zemljama u kojima dodatna mirovinska primanja imaju važnu ulogu u osiguravanju primjerenog životnog standarda nakon umirovljenja.
Poticaji postoje, ali njihov učinak slabi
Hrvatski sustav već nudi financijske pogodnosti građanima i poslodavcima koji ulažu u dobrovoljnu mirovinsku štednju. Poslodavci mogu uplatiti do 804 eura godišnje po zaposleniku, odnosno 67 eura mjesečno, uz povoljan porezni tretman tih uplata. Na njih se, pod propisanim uvjetima, ne plaćaju doprinosi za zdravstveno i mirovinsko osiguranje ni porez na dohodak zaposlenika.
Država dodatno potiče građane na to tako što na godišnje uplate u dobrovoljni mirovinski fond odobrava 15 posto poticajnih sredstava, najviše 99,54 eura godišnje.
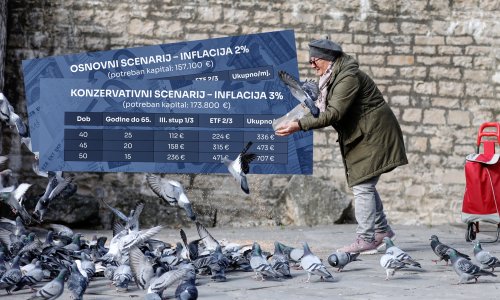
Međutim ključni je problem to što postojeći pragovi i poticaji nisu pratili rast plaća i inflaciju, zbog čega je njihova stvarna vrijednost s vremenom oslabila, pa manje stimuliraju građane i poslodavce na to nego što bi mogli.
Drugi je izazov nedovoljna informiranost. Mnogi građani o mogućnostima dodatne mirovinske štednje počinju ozbiljnije razmišljati tek pred odlazak u mirovinu, kada je za stvaranje značajnijeg iznosa preostalo premalo vremena. Što se ranije počne štedjeti, to je više vremena za akumulaciju sredstava i ostvarivanje prinosa.
Automatsko učlanjenje: Štednja koja počinje bez dodatnog koraka
Jedan od prijedloga za povećanje broja štediša jest uvođenje modela automatskog uključivanja zaposlenika u dobrovoljnu mirovinsku štednju.
Prema tom modelu, zaposlenik bi se pri zapošljavanju automatski uključio u mirovinski plan, ali bi u svakom trenutku imao pravo jednostavno odustati od sudjelovanja. Takav pristup, poznat kao opt-out, oslanja se na spoznaje bihevioralne ekonomije: ljudi češće ostaju u nekom sustavu ako su u njega automatski uključeni nego što se samoinicijativno odlučuju pristupiti mu.
Time bi se uklonila jedna od najvećih prepreka štednji – odgađanje odluke. Umjesto da građani sami pokrenu postupak, sustav bi im omogućio da počnu odmah štedjeti, uz zadržavanje prava na izlazak u bilo kojem trenutku.
U Hrvatskoj, prema procjenama navedenima u raspravi o razvoju trećeg stupa, dobrovoljnom je štednjom obuhvaćeno tek oko 30 posto zaposlenih. Iskustva drugih europskih zemalja, kada je riječ o dodatnoj štednji za mirovinu izvan obveznog mirovinskog osiguranja, pokazuju da se taj udio može znatno povećati kombinacijom automatskog uključivanja, doprinosa poslodavaca i državnih poticaja.
Britanski model kao primjer za Hrvatsku
Velika Britanija uvela je automatsko uključivanje u mirovinske planove 2012. godine, a taj se model često navodi kao jedan od najuspješnijih primjera povećanja obuhvata zaposlenika dodatnom mirovinskom štednjom.
Poslodavci su obvezni uključiti zaposlenike koji ispunjavaju propisane uvjete u odgovarajući mirovinski plan, pri čemu radnik može zatražiti izlazak iz sustava, ali većina ipak ostaje uključena i nastavlja štedjeti.
vezane vijesti
Prema uobičajenom modelu, minimalni doprinos iznosi osam posto kvalificirane plaće, pri čemu četiri posto dolazi od zaposlenika, tri posto od poslodavca, a jedan posto kroz poreznu olakšicu države. Tako se odgovornost za buduća mirovinska primanja raspoređuje između radnika, poslodavca i države.
Za Hrvatsku bi takav pristup mogao biti važan primjer za to kako povećati broj štediša bez uvođenja obvezne dodatne mirovinske štednje za sve zaposlene.
Litva pokazuje koliko država može potaknuti štednju
Zanimljiv primjer dolazi i iz Litve, države koja je 2019. godine provela opsežnu mirovinsku reformu i uvela automatsko uključivanje u dodatni mirovinski sustav.
Prema litavskom modelu, koji nije izravni ekvivalent trećeg stupa u Hrvatskoj, zaposlenici koji sudjeluju u tom sustavu izdvajaju tri posto svoje plaće, a država na njihov račun uplaćuje dodatni iznos – 1,5 posto prosječne plaće u zemlji. Takva potpora osobito je značajna osobama s nižim i srednjim primanjima jer državni doprinos nije vezan samo uz njihov osobni iznos uplate.
Početkom ove godine, umjesto automatskog uključivanja svake tri godine, uveden je model dobrovoljne akumulacije sa stalnim pozivima za dobrovoljno pridruživanje, kao i kampanjama informiranja javnosti o mogućnostima dostupnima u okviru dodatne mirovinske štednje.
Nizozemska: Važna je i uloga poslodavaca
Nizozemska se često ističe kao primjer razvijenog mirovinskog sustava u kojem dodatna mirovinska primanja obuhvaćaju velik broj zaposlenika.
Veliku ulogu pritom imaju kolektivni ugovori između sindikata i poslodavaca. Mirovinski planovi u brojnim sektorima, primjerice u građevinarstvu, zdravstvu i metalnoj industriji, ugovaraju se na razini cijele djelatnosti, a ne samo pojedinačno između radnika i poslodavca.
Zaposlenici koji rade u obuhvaćenim djelatnostima tako u pravilu postaju dio odgovarajućeg mirovinskog plana. Doprinose zajednički financiraju radnici i poslodavci, a velik broj članova omogućuje fondovima ostvarivanje ekonomije razmjera i učinkovitije upravljanje troškovima.
vezane vijesti
Rezultat je sustav u kojem više od 90 posto zaposlenih ima pristup strukovnoj mirovini uz onu državnu, a za Hrvatsku je posebno zanimljiva mogućnost snažnijeg uključivanja poslodavaca i socijalnih partnera u razvoj dodatne mirovinske štednje.
Irska spaja doprinose radnika, poslodavaca i države
Irska je ove godine pokrenula program MyFutureFund te on zaposlenicima koji ispunjavaju propisane uvjete omogućuje dodatnu mirovinsku štednju automatskim uključivanjem.
U početnoj fazi programa zaposlenik izdvaja 1,5 posto bruto plaće, poslodavac uplaćuje jednak iznos, a država dodaje još 0,5 posto plaće. Pritom je predviđeno postupno povećavanje doprinosa sljedećih godina.
Takva podjela troška nastoji osigurati to da štednja ne ovisi isključivo o financijskim mogućnostima zaposlenika, a istodobno doprinos poslodavca i države povećava vrijednost svake uplate koju radnik izdvaja iz svoje plaće.
Irski model još je jedan primjer toga kako se automatsko uključivanje može povezati s jasnim financijskim poticajima i postupnim prilagođavanjem sustava.
Što bi Hrvatska trebala promijeniti?
Hrvatska u dobrovoljnim mirovinskim fondovima ima oko 515 tisuća članova i približno 1,8 milijardi eura neto imovine. To je značajna osnova za razvoj sustava, ali još uvijek nedovoljna ako se želi povećati financijska sigurnost budućih umirovljenika.
Za snažniji razvoj trećeg stupa potrebno je razmotriti nekoliko mjera: automatsko uključivanje zaposlenika uz jednostavnu mogućnost izlaska, povećanje državnih poticaja te prilagođavanje poreznih olakšica za poslodavce rastu plaća i troškova života.
Jednako je važno poboljšati informiranost građana i poticati ih da razmišljaju o mirovini već na početku radnog vijeka jer dugoročna štednja ima najviše smisla kada se provodi više desetljeća, a ne tek nekoliko godina prije umirovljenja.
Pritom je važno to da treći mirovinski stup zadrži svoj dobrovoljni karakter. Automatsko uključivanje ne bi smjelo postati prikrivena obveza, već jednostavan način da se građanima omogući pravodobno stvaranje dodatne financijske rezerve. Pravo na izlazak iz sustava stoga mora ostati jasno, dostupno i jednostavno.
Cilj nije samo povećati broj članova mirovinskih fondova, nego omogućiti što većem broju građana da u mirovini zadrže primjeren životni standard.