Mnogi novopečeni umirovljenici tek nakon odlaska iz svijeta rada shvate koliko se njihov životni standard može promijeniti kada redovnu plaću zamijeni mirovina. Prihod koji je godinama dolazio svakog mjeseca odjednom može biti osjetno manji, a prostor za prilagodbu troškova često je vrlo ograničen
Zato se o mirovini ne bi trebalo početi razmišljati nekoliko godina prije 65. rođendana, već je dugoročan mirovinski plan najbolje početi graditi što ranije i, što je još važnije, redovito ga se pridržavati.
Dobra je vijest to da ni s 40 ili 50 godina nije kasno za početak. No što se kasnije počne štedjeti i investirati, mjesečni iznos koji treba izdvajati bit će veći.
vezane vijesti

Plaća od 1800 eura, a mirovina od 900 eura
Za mnoge građane najveći izazov bit će razlika između prihoda tijekom radnog vijeka i onoga nakon umirovljenja.
Visina buduće mirovine ovisi o plaći, duljini radnog staža, uplaćenim doprinosima i kretanju mirovinskog sustava. Za potrebe naše simulacije pretpostavili smo da će osoba koja danas zarađuje 1800 eura nakon 65. godine iz prvog i drugog mirovinskog stupa imati mirovinu od 900 eura, izraženu u današnjoj vrijednosti novca. To znači da joj za zadržavanje današnje razine prihoda nedostaje još 900 eura mjesečno.
Upravo taj iznos treba pokušati nadoknaditi kombinacijom dobrovoljne mirovinske štednje i dugoročnog ulaganja u investicijski portfelj.
Drugi stup važan je dio mirovinske slagalice
Drugi mirovinski stup već je sastavni dio mirovinske štednje zaposlenih te se u njega uplaćuje pet posto bruto plaće, a sredstva se tijekom radnog vijeka kapitaliziraju u obveznim mirovinskim fondovima.
Zbog toga je važno pratiti stanje na osobnom računu i razumjeti kako se razvija ta štednja. Posebnu pozornost treba obratiti i na kategoriju fonda jer se strategija ulaganja razlikuje ovisno o tome koliko je osiguraniku preostalo do mirovine.
Općenito, osobama kojima do mirovine treba više godina veći udio rizičnije imovine može dugoročno donijeti veći očekivani prinos, ali uz veće oscilacije vrijednosti. Kako se približava mirovina, važnost očuvanja već akumuliranog kapitala postaje sve veća.
Drugim riječima, mirovinsku štednju ne treba promatrati kao nešto što se događa samo od sebe, već vrijedi pratiti stanje, naknade, prinose i investicijsku strategiju fonda.
Treći stup: Dobrovoljna štednja uz državni poticaj
Drugi korak dugoročnog plana može biti dobrovoljna mirovinska štednja, odnosno treći mirovinski stup. Za razliku od drugog stupa, sami određujete koliko ćete uplaćivati u njega i kada, a jedna od njegovih najvećih prednosti su državni poticaji: na uplaćena sredstva moguće je ostvariti poticaj od 15 posto, do propisanog godišnjeg maksimuma.
Treći stup zato može biti zanimljiv kao dio dugoročnog plana, osobito ako se redovite uplate započnu dovoljno rano. No nije dobro svu dugoročnu štednju staviti samo u jedan oblik ulaganja jer za cilj poput mirovine često ima smisla kombinirati različite izvore budućih prihoda.
ETF-ovi kao treći korak osobne mirovinske strategije
Uz mirovinsku štednju, moguće je graditi vlastiti investicijski portfelj, primjerice kombinacijom različitih ETF-ova.
Prednost takvog pristupa je u tome što se ulaganje može prilagoditi osobnim ciljevima, vremenskom horizontu i toleranciji na rizik. Za dugoročnog ulagača najvažnije je pritom izbjeći jednu od najčešćih pogrešaka – čekanje na 'pravi trenutak'. Mnogi ljudi smatraju da nema smisla investirati ako nemaju nekoliko tisuća ili desetaka tisuća eura na raspolaganju, međutim za dugoročno investiranje važnija od početnog iznosa može biti disciplina.
I relativno mali iznos koji se ulaže svakog mjeseca tijekom 20 ili 25 godina može, zahvaljujući složenom prinosu, prerasti u značajan kapital.
Zato je jedan od najjednostavnijih načina za početak odrediti postotak mjesečnog prihoda koji će se redovito izdvajati za budućnost – i tretirati tu uplatu kao svaki drugi mjesečni trošak.
Koliko treba štedjeti ako imate 40, 45 ili 50 godina?
Kako bi se vidjelo koliko je vrijeme važno, napravili smo okvirnu simulaciju za tri osobe koje danas imaju 40, 45, odnosno 50 godina.
Pretpostavili smo da do sada nisu aktivno izdvajale dodatna sredstva za mirovinu, da žele otići u nju sa 65 godina te da nakon umirovljenja žele osigurati dodatnih 900 eura mjesečnog prihoda.
Simulacija se temelji na sljedećim pretpostavkama:
današnja plaća: 1800 eura
- očekivana mirovina iz prvog i drugog stupa: 900 eura u današnjoj vrijednosti
- potreban dodatni prihod: 900 eura mjesečno
- trećina dodatne štednje ulaže se u treći mirovinski stup
- dvije trećine ulažu se u kombinirani ETF portfelj
- pretpostavljeni nominalni prinos trećeg stupa: 5 posto godišnje, uz državni poticaj
- pretpostavljeni nominalni prinos ETF portfelja: 8 posto godišnje
- cilj je financirati dodatnih 900 eura mjesečno od 65. do 90. godine.
Budući da će novac za 15, 20 ili 25 godina vrijediti manje nego danas, izračun je napravljen u današnjim eurima. Drugim riječima, uzeli smo u obzir utjecaj inflacije.
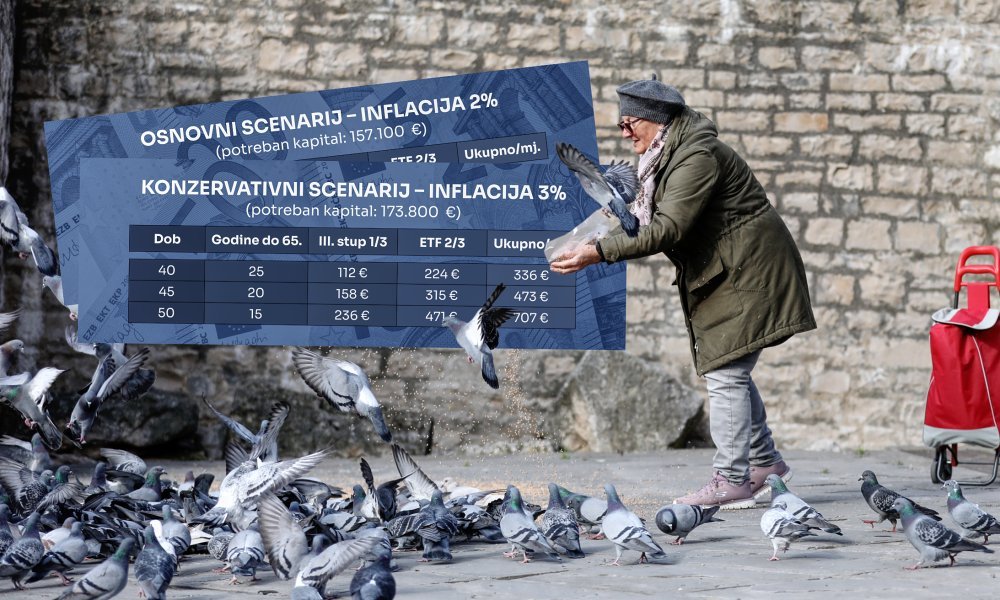
Promatrali smo dva scenarija: osnovni, s prosječnom inflacijom od dva posto, i konzervativni, s inflacijom od tri posto.
Dvije godine razlike u početku štednje mogu značiti stotine eura mjesečno i rezultati vrlo jasno pokazuju koliko je vrijeme važno. U osnovnom scenariju, uz prosječnu inflaciju od dva posto, za ostvarenje cilja potrebno je sa 65 godina imati oko 157.100 eura kapitala.
Osoba koja počne izdvajati novac s 40 godina trebala bi za taj cilj uplaćivati oko 261 euro mjesečno. Ako ista osoba pričeka do 45. godine, potreban mjesečni iznos raste na oko 381 euro, dok za nekoga tko počne tek s 50 godina mjesečna uplata raste na približno 588 eura.
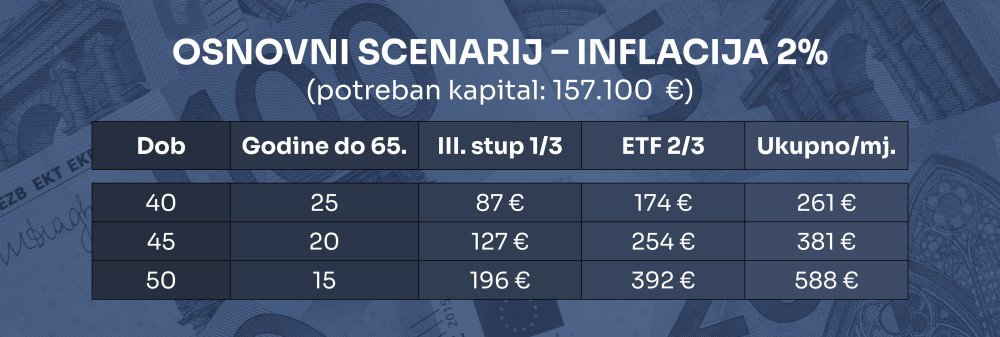
Brojke dobro pokazuju snagu složenog prinosa. Osoba koja počne štedjeti i ulagati novac za mirovinu deset godina ranije ne mora svaki mjesec izdvajati ni približno onoliko koliko ona koja odgađa to do 50. godine.
Što ako inflacija bude viša?
Inflacija je jedan od najvećih neprijatelja dugoročne štednje jer smanjuje kupovnu moć novca.
Ako prosječna inflacija tijekom razdoblja štednje iznosi tri umjesto dva posto, potrebno je ostvariti veći kapital da bi se u mirovini zadržala ista realna razina prihoda. U našem konzervativnom scenariju potreban kapital raste na približno 173.800 eura.
To povećava i potrebne mjesečne uplate:
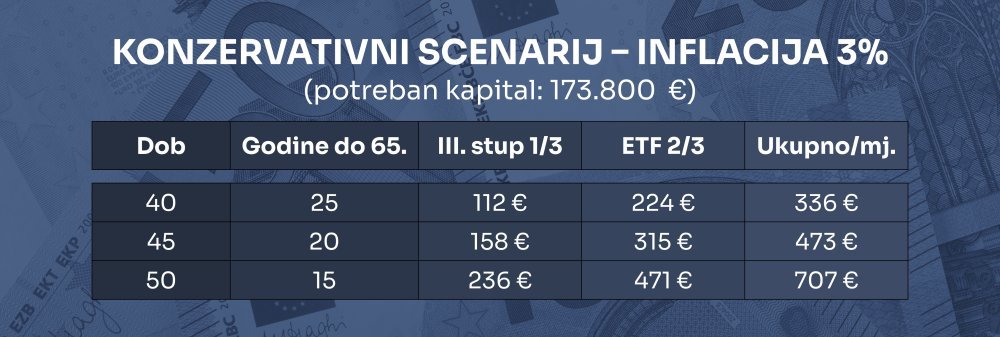
Razlika je osobito velika za osobe koje počnu kasnije štedjeti. Četrdesetogodišnjaku u ovom scenariju treba oko 336 eura mjesečno dok pedesetogodišnjak mora izdvajati više od 700 eura.
Mirovina se ne gradi u posljednjih pet godina radnog vijeka
Ova simulacija nije prognoza budućih prinosa niti jamstvo da će ulaganja ostvariti navedene rezultate. Prinosi na tržištu kapitala mogu značajno varirati, a stvarna mirovina može biti viša ili niža od pretpostavljenih 900 eura.
No osnovna poruka je jednostavna: vrijeme je jedan od najvažnijih elemenata mirovinskog plana.
Za osobu koja ima 40 godina izdvajanje od 261 euro mjesečno možda izgleda kao značajan trošak, no za deset godina stariju osobu isti cilj već zahtijeva gotovo 600 eura mjesečno.
Zato mirovinski plan nije nešto o čemu treba početi razmišljati pred sam odlazak u mirovinu. Najveću prednost imaju oni koji počnu dovoljno rano, redovito ulažu i pritom diversificiraju svoju štednju. Drugim riječima, nije presudno samo to koliko zarađujete, nego i koliko dugo vaš novac radi za vas.