Podijeliti već obavljenu kupnju na nekoliko mjesečnih rata bez odlaska u banku zvuči praktično, osobito kada se pojavi neplanirani trošak. No koliko ta pogodnost zapravo košta i kada se više isplati od drugih oblika financiranja?
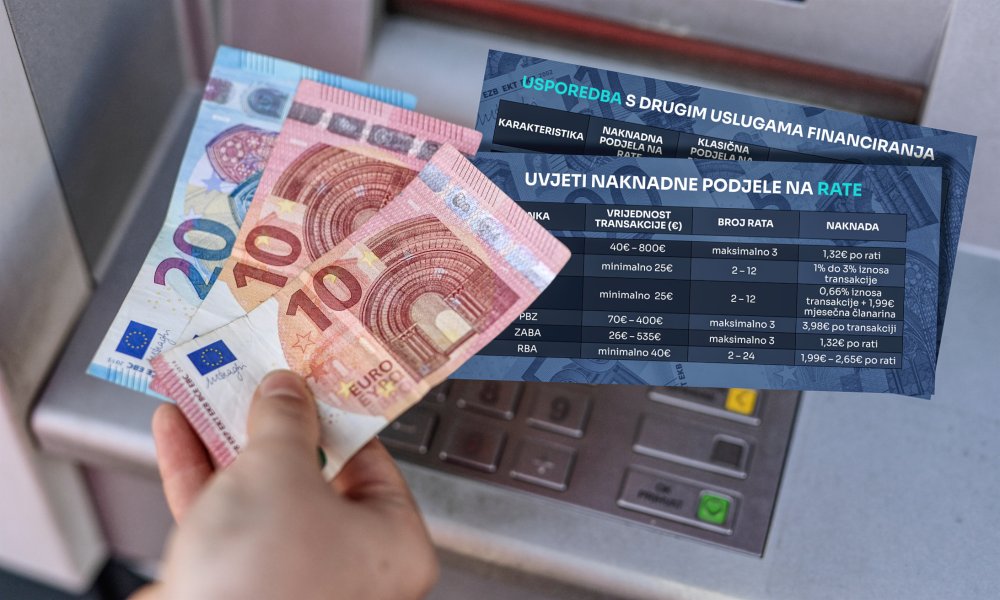
Naknadna podjela na rate sve je zanimljivija opcija za korisnike platnih kartica koji žele rasteretiti kućni budžet. Riječ je o usluzi koja omogućuje da već obavljenu jednokratnu kupnju naknadno podijelite na nekoliko mjesečnih obroka, najčešće putem mobilne aplikacije banke. Za razliku od klasičnog plaćanja na rate, prilikom kojeg se mogućnost obročnog plaćanja dogovara pri kupnji, ova opcija omogućuje da odluku o tome naknadno donesete. Tako i trošak koji je već terećen s računa ili kartice možete rasporediti na dulje razdoblje.
vezane vijesti
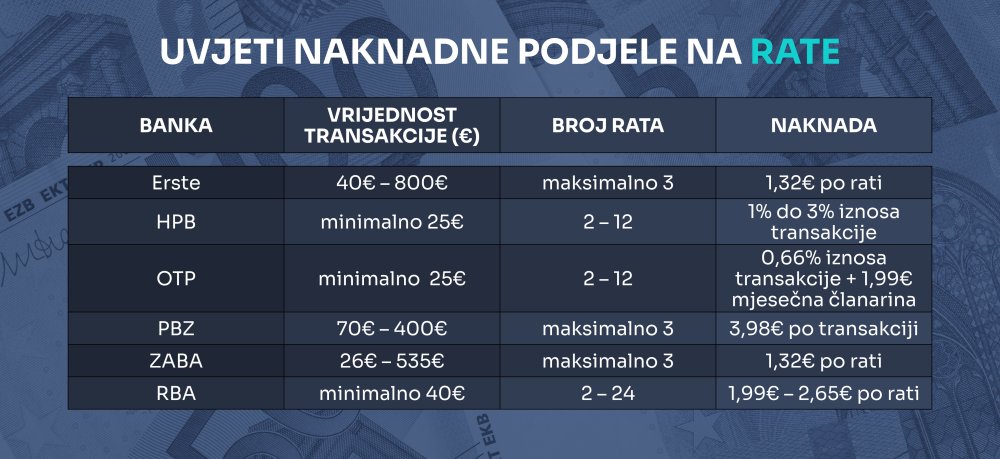
Iznosi koje je moguće podijeliti uglavnom se kreću od 25 do 800 eura, a broj rata, ovisno o banci i vrsti usluge, može iznositi od dvije do 24. Osim kupnji na prodajnim mjestima, neke banke omogućuju naknadnu podjelu transakcija nastalih podizanjem gotovine na bankomatu. Ipak, uvjeti nisu jednaki u svim bankama te se razlikuju minimalni i maksimalni iznosi transakcija, dopušteni broj rata i način obračuna naknada. Dok neke banke naplaćuju fiksnu naknadu po rati ili transakciji, druge primjenjuju naknadu izraženu u postotku od iznosa koji se dijeli.
Glavne prednosti: Praktičnost i veća fleksibilnost
Najveća prednost naknadne podjele na rate jest mogućnost lakšeg upravljanja troškovima, osobito kada se pojavi izdatak koji nismo planirali.
Financijski predah u pravom trenutku. Neočekivani popravak automobila, kvar kućanskog uređaja ili drugi neplanirani trošak mogu ozbiljno opteretiti mjesečni budžet. Umjesto da cijeli iznos podmirite odjednom, možete ga rasporediti na nekoliko mjeseci i tako ublažiti trenutačni pritisak na raspoloživa sredstva.
Kupnja bez ograničenja na prodajna mjesta. Jedna je od važnijih prednosti to što kupnju ne morate obaviti kod trgovca koji ima ugovorenu mogućnost obročnog plaćanja s vašom bankom. Ovisno o pravilima banke, naknadna podjela može se primijeniti na prihvatljive transakcije u domaćim i inozemnim trgovinama, kao i pri internetskoj kupnji.
Sve se obavlja putem mobilne aplikacije. Za aktivaciju usluge uglavnom nije potrebno odlaziti u poslovnicu niti zasebno dostavljati dokumentaciju. Korisnik u mobilnoj aplikaciji odabire transakciju koju želi podijeliti, provjerava ponuđene uvjete i potvrđuje odabrani broj rata. To postupak čini brzim i jednostavnim.
Glavne mane: Naknade koje mogu poskupiti kupnju
Iako zvuči kao jednostavan način rasterećenja budžeta, naknadna podjela na rate nije nužno jeftina. Upravo su naknade njezin najveći nedostatak.
Fiksne naknade posebno opterećuju manje iznose. Kada banka naplaćuje jednak iznos naknade bez obzira na veličinu kupnje, trošak usluge relativno je veći kod manjih transakcija. Naknada koja se na prvi pogled čini zanemarivom može znatno povećati konačnu cijenu kupnje od 30 ili 50 eura.
Također, broj rata može biti ograničen. Iako neke banke omogućuju podjelu na čak 24 rate, druge nude samo dvije ili tri. Kraće razdoblje otplate znači da mjesečne obveze ostaju veće, pa usluga neće uvijek omogućiti željeno rasterećenje kućnog budžeta.
Maksimalni iznosi nisu uvijek dovoljni. Limiti za naknadnu podjelu razlikuju se među bankama, a u nekim su slučajevima ograničeni na 400 ili 500 eura. To može biti dovoljno za manje neplanirane izdatke, ali ne nužno i za veće kupnje ili skuplje popravke.
Koliko naknadna podjela na rate zapravo košta?
Pri odluci o korištenju ove usluge nije dovoljno gledati samo iznos mjesečne rate. Važno je izračunati ukupnu naknadu i usporediti je s troškom drugih načina financiranja.
Uzmimo primjer kupnje od 100 eura koju želimo podijeliti na tri mjesečne rate. Ako naknada iznosi 1,32 eura po rati, ukupna naknada bit će 3,96 eura. Kupnja će nas tako stajati 103,96 eura, odnosno gotovo četiri posto više od početnog iznosa. Kada se taj trošak usporedi s financiranjem putem kredita, dobiveni ekvivalent godišnje kamatne stope može se približiti 16 posto, ovisno o načinu izračuna i vremenu plaćanja rata. To pokazuje da naizgled mala naknada može predstavljati prilično visok trošak, osobito prilikom kratkoročnog financiranja.
Situacija je drukčija za kupnju od 300 eura. Ako i taj iznos podijelimo na tri rate te za svaku platimo naknadu od 1,32 eura, ukupni trošak naknada ponovno će iznositi 3,96 eura. Međutim, u odnosu na vrijednost kupnje, naknada sada iznosi samo 1,32 posto. Prema usporednom izračunu, taj bi trošak odgovarao godišnjoj kamatnoj stopi od približno 5,3 posto i u takvom slučaju naknadna podjela na rate može biti povoljnija od kredita, ali pod uvjetom da bi ukupni trošak usporedivog kreditnog proizvoda doista bio viši.
Ključna je razlika, dakle, u tome što fiksna naknada više opterećuje manje kupnje, a njezin relativni utjecaj opada rastom iznosa transakcije. Prije potvrde podjele zato treba provjeriti ukupan iznos naknada, a ne samo visinu pojedine rate. Pritom usporedba s kreditom treba uzeti u obzir efektivnu kamatnu stopu, sve dodatne troškove i rok otplate. Potrošački i revolving krediti nemaju jednake uvjete, stoga se ne može unaprijed pretpostaviti da će jedan oblik financiranja uvijek biti povoljniji od drugoga.
Naknadna ili klasična podjela na rate: Što je bolji izbor?
Naknadna podjela na rate na prvi pogled najviše nalikuje klasičnom obročnom plaćanju prilikom kupnje. Ipak, između tih dviju mogućnosti postoje važne razlike.
Klasična podjela na rate obično je dostupna korisnicima određenih kreditnih kartica i može se koristiti na prodajnim mjestima koja imaju odgovarajući ugovor s bankom. Ako trgovac i banka nude obročno plaćanje bez dodatnih troškova, takva opcija može biti povoljnija od naknadne podjele koja uključuje naknade. S druge strane, naknadna podjela pruža veću fleksibilnost jer kupac ne mora unaprijed tražiti trgovca koji podržava obročno plaćanje, već obaviti jednokratnu kupnju, a zatim provjeriti ispunjava li transakcija uvjete za naknadnu podjelu.
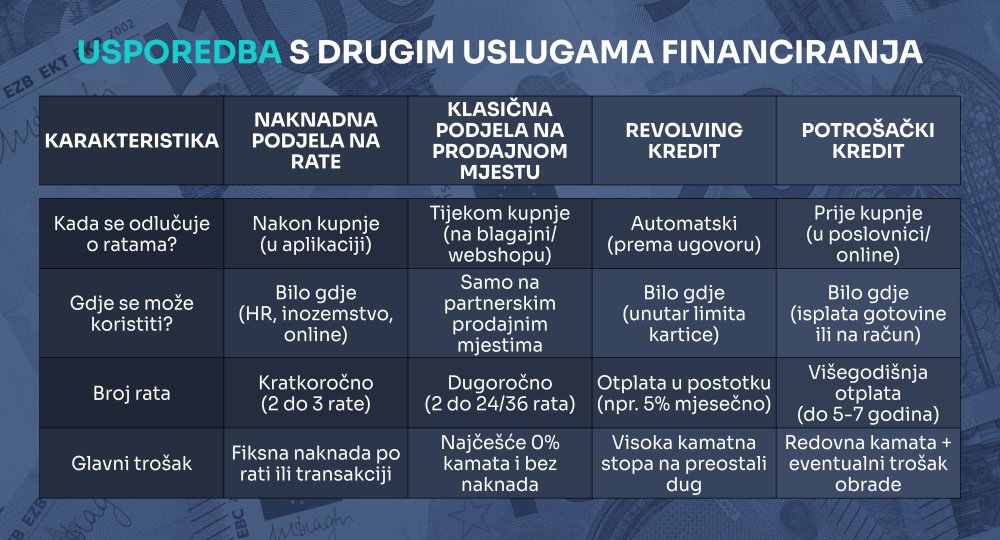
Drugim riječima, klasično obročno plaćanje može biti bolji izbor kada je dostupno bez naknade, a naknadna podjela ima prednost kada želimo rasporediti trošak već obavljene kupnje ili kupnje kod trgovca koji ne nudi rate.
Kada se naknadna podjela na rate isplati?
Naknadna podjela na rate može biti korisna ako želimo izbjeći naglo opterećenje mjesečnog budžeta te je pritom trošak usluge razuman. Osobito je praktična kada se pojavi neplanirani izdatak koji ne možemo ili ne želimo podmiriti odjednom.
Ipak, prije korištenja treba provjeriti nekoliko stvari: kolika je ukupna naknada, na koliko rata možemo podijeliti iznos, koliki su minimalni i maksimalni limiti te kako će nam se nove obveze uklopiti u postojeće mjesečne troškove. Ako je riječ o manjoj kupnji, fiksna naknada može biti nerazmjerno visoka. Prilikom većih iznosa isti trošak može biti prihvatljiviji, ali i tada treba usporediti dostupne alternative.
Naknadna podjela na rate stoga nije ni univerzalno povoljna ni nužno skupa opcija. Njezina se vrijednost najbolje vidi tek kada se praktičnost usluge stavi uz bok ukupnom trošku. Najbolje pravilo stoga glasi: prije nego što kliknete na opciju za podjelu transakcije u mobilnoj aplikaciji, izračunajte koliko ćete na kraju platiti i provjerite postoji li povoljnije rješenje.