
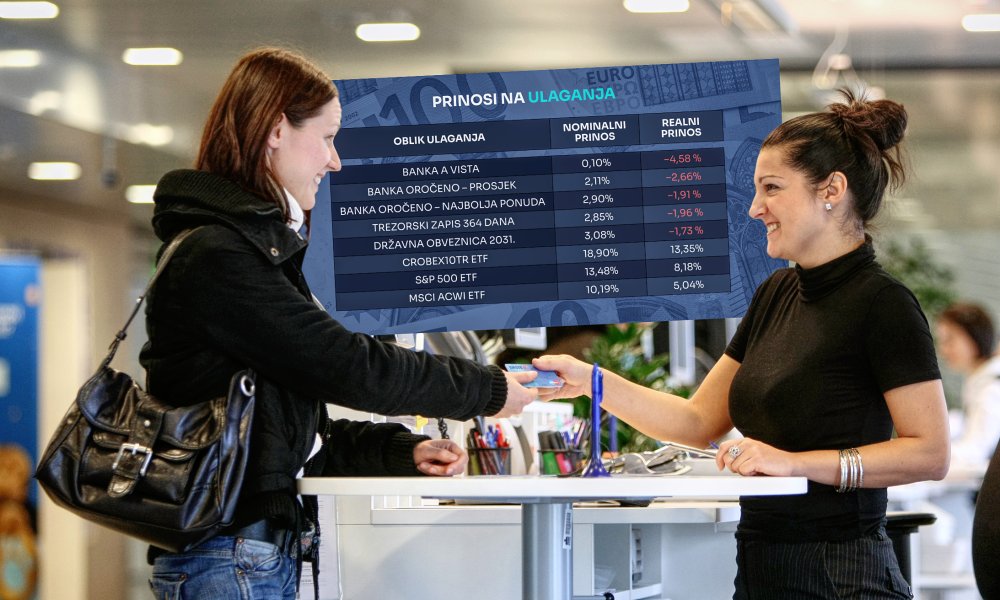
Novac na bankovnom računu možda je siguran, ali to ne znači da je zaštićen od inflacije. Dok kamate na štednju i državne vrijednosne papire uglavnom teško prate rast cijena, pasivno ulaganje u dioničke ETF-ove otvara mogućnost ostvarivanja većih dugoročnih prinosa. Što se građanima u Hrvatskoj danas najviše isplati i kako pametnije upravljati vlastitom ušteđevinom?
Inflacija je jedan od najvećih, ali često i najmanje primjetnih neprijatelja osobnih financija. Za razliku od neočekivanog troška, koji odmah osjetimo, inflacija djeluje postupno. Novac nam ne nestaje s računa, stanje štednje ostaje isto ili čak raste zahvaljujući kamatama, ali njegova kupovna moć polako opada.
Jednostavno rečeno, za istih 10.000 eura danas možemo kupiti manje nego prije nekoliko godina. Upravo zato pitanje više nije samo koliko novca imamo u banci, nego i koliko će taj novac vrijediti u budućnosti.
U Hrvatskoj je taj problem posebno aktualan jer građani tradicionalno velik dio svoje financijske imovine drže u bankovnim depozitima. Takav pristup pruža osjećaj sigurnosti, ali u razdobljima povišene inflacije može značiti i postupno osiromašivanje, čak i kada nominalno ne gubimo ni jedan euro.
Nije važno samo koliko zaradimo, nego koliko možemo kupiti
Da bismo razumjeli kako inflacija utječe na štednju, potrebno je razlikovati nominalni prinos i realni prinos. Nominalni prinos pokazuje koliko smo zaradili u eurima, dok realni prinos pokazuje koliko se zaista povećala ili smanjila naša kupovna moć nakon što uračunamo inflaciju.
Primjerice, ako na štednju od 10.000 eura ostvarimo kamatu od dva posto, nakon godinu dana raspolagat ćemo s 10.200 eura. No, ako su cijene u istom razdoblju porasle tri posto, naša je kupovna moć zapravo smanjena.
Drugim riječima, zaradili smo 200 eura, ali smo izgubili dio stvarne vrijednosti svoje ušteđevine.
To je ključna činjenica koju bi svaki štediša trebao imati na umu: pozitivna kamata ne znači automatski i očuvanje vrijednosti novca.

Bankovna štednja: Sigurnost koja ima svoju cijenu
Najjednostavniji i najpoznatiji oblik štednje građanima je novac na bankovnom računu. Pritom razlikujemo štednju po viđenju, odnosno a vista, kod koje novac možemo podići u bilo kojem trenutku, i oročenu štednju, kod koje se obvezujemo novac ostaviti u banci na određeno razdoblje.
Prednost štednje po viđenju je dostupnost novca, ali kamate su u pravilu vrlo niske. Ako pretpostavimo godišnju kamatu od 0,10 posto i inflaciju od 4,9 posto, realni godišnji prinos iznosi približno minus 4,58 posto.
Oročena štednja nešto je povoljnija. Prema podacima o bankovnim ponudama, kamate za oročenje na godinu dana mogu dosegnuti približno 2,90 posto, dok je prosječna kamata na nova oročenja kućanstava do godinu dana u Hrvatskoj u rujnu 2026. iznosila 2,11 posto, prema podacima Hrvatske narodne banke (HNB).
Međutim, ni takve kamate ne uspijevaju u potpunosti nadoknaditi inflaciju. Uz inflaciju od 4,9 posto, oročenje uz kamatu od 2,90 posto donosi realni prinos od približno minus 1,91 posto prije poreza. Nakon poreza na kamatu od 12 posto, realni gubitak još je nešto veći.
To znači da građani mogu imati više novca na računu, a istodobno si s njim moći priuštiti manje.
Ipak, bankovna štednja nije beskorisna. Ona ima važnu ulogu u upravljanju osobnim financijama, posebno kada je riječ o novcu koji nam može zatrebati u kratkom roku. Osim toga, depoziti su u Hrvatskoj osigurani do 100.000 eura po deponentu po kreditnoj instituciji, u skladu s pravilima sustava osiguranja depozita.
Problem nastaje kada bankovnu štednju promatramo kao jedini ili glavni način dugoročnog očuvanja vrijednosti imovine.


Država kao alternativa banci: Trezorski zapisi i obveznice
Posljednjih godina sve veću pozornost građana privlače državni vrijednosni papiri, ponajprije trezorski zapisi i državne obveznice. Njihova je osnovna ideja jednostavna: umjesto da novac posuđujemo banci, posuđujemo ga državi i zauzvrat dobivamo ugovoreni prinos.
Trezorski zapisi kratkoročni su vrijednosni papiri, najčešće s rokom dospijeća od tri, šest ili dvanaest mjeseci. Kupac ih u pravilu kupuje uz diskont, odnosno za iznos manji od njihove nominalne vrijednosti, a na dospijeću dobiva puni nominalni iznos.
Primjerice, ako trezorski zapis nominalne vrijednosti 1.000 eura kupimo za 972,36 eura, na dospijeću ćemo dobiti 1.000 eura. Razlika predstavlja naš prinos.
Prema primjerima izdanja tijekom 2026., prinosi na trezorske zapise kretali su se oko 2,75 do 2,85 posto na godišnjoj razini. Njihova dodatna prednost za građane jest povoljan porezni tretman: prihodi od trezorskih zapisa Republike Hrvatske u pravilu su oslobođeni poreza na dohodak.
Državne obveznice predstavljaju dugoročniji oblik ulaganja. Za razliku od trezorskih zapisa, koji su namijenjeni kraćim razdobljima, obveznice mogu imati rok dospijeća od nekoliko godina. Investitor tijekom trajanja obveznice prima kamatu, a po dospijeću mu se vraća glavnica, pod uvjetom da država uredno podmiruje svoje obveze.
Primjer jedne od emisija iz 2026. jest državna obveznica s dospijećem 2031. godine, uz godišnju kuponsku kamatu od tri posto i prinos do dospijeća od približno 3,08 posto.
Ako pretpostavimo inflaciju od 4,9 posto, realni prinos trezorskih zapisa i obveznica i dalje je negativan, ali je gubitak kupovne moći manji nego kod većine bankovnih depozita.
ETF-ovi: Ulaganje u stotine kompanija jednim potezom
Dok bankovna štednja i državni vrijednosni papiri nude relativno predvidljive prinose, ulaganje u dionice otvara mogućnost sudjelovanja u rastu kompanija i gospodarstva.
Jedan od najjednostavnijih načina da građani počnu ulagati na dioničkom tržištu jest putem ETF-ova (Exchange-Traded Funds), odnosno fondova kojima se trguje na burzi.
Indeksni ETF-ovi pasivno prate određeni burzovni indeks. Umjesto da sami biramo pojedinačne dionice, kupnjom jednog udjela ETF-a dobivamo izloženost većem broju kompanija.
Posebno su zanimljivi akumulirajući ETF-ovi, kod kojih se dividende automatski reinvestiraju u fond. Na taj način ulagač ne mora samostalno odlučivati što učiniti s primljenim dividendama, a dugoročno može iskoristiti učinak složenog ukamaćivanja.
Hrvatsko tržište: CROBEX10
Za građane koji žele ulagati u domaće kompanije zanimljiv je InterCapital CROBEX10tr UCITS ETF, koji prati indeks CROBEX10 (CROBEX10tr).
Indeks obuhvaća deset najlikvidnijih hrvatskih dionica, a oznaka „tr” (total return) znači da uključuje reinvestiranje dividendi.
Među kompanijama koje čine važan dio hrvatskog tržišta nalaze se Končar, Podravka, Hrvatski Telekom, Adris grupa i Valamar Riviera.
Prema povijesnim podacima fonda, prosječni godišnji nominalni prinos od osnutka do ožujka 2026. iznosio je približno 18,9 posto. Kada bismo taj povijesni rezultat usporedili s inflacijom od 4,9 posto, dobili bismo realni prinos od približno 13,35 posto.
Takav rezultat na prvi pogled izgleda iznimno privlačno. Ipak, potrebno je biti oprezan. Hrvatsko tržište relativno je malo i koncentrirano, a snažan rast u pojedinim godinama ne znači da će se isti trend nastaviti. Osim toga, povijesni prosjek fonda nije jamstvo budućeg prinosa.
Američko tržište: S&P 500 kao ulaznica u najveće svjetske kompanije
Za one koji žele širu izloženost razvijenim tržištima posebno je zanimljiv iShares Core S&P 500 UCITS ETF USD (Acc), poznat pod oznakama CSPX ili SXR8, ovisno o burzi na kojoj se trguje.
Ovaj ETF prati indeks S&P 500, koji obuhvaća približno 500 velikih američkih kompanija. Među njima su Apple, Microsoft, NVIDIA, Amazon i Alphabet.
Prema podacima BlackRocka za rujan 2026., prosječni godišnji nominalni prinos fonda tijekom pet godina iznosio je približno 13,48 posto u američkim dolarima.
Kada taj rezultat usporedimo s pretpostavljenom inflacijom od 4,9 posto, dobivamo ilustrativni realni godišnji prinos od oko 8,18 posto.
No, postoji i dodatni rizik koji hrvatski ulagači trebaju uzeti u obzir: valutni rizik. Budući da je prinos izražen u američkim dolarima, promjene tečaja eura i dolara mogu povećati ili smanjiti konačni rezultat ulaganja izražen u eurima.
Globalno tržište: Jedan ETF, cijeli svijet
Za ulagače koji ne žele ovisiti samo o američkom tržištu zanimljiva alternativa je iShares MSCI All Country World UCITS ETF USD (Acc), poznat i pod oznakama SSAC ili IUSQ.
Ovaj ETF prati indeks MSCI ACWI, koji obuhvaća kompanije s razvijenih tržišta i tržišta u razvoju. To znači da ulagač jednim instrumentom dobiva izloženost velikom broju kompanija iz SAD-a, Europe, Japana, Kine, Indije i drugih gospodarstava.
Prema podacima BlackRocka za rujan 2026., prosječni godišnji nominalni prinos tijekom pet godina iznosio je približno 10,19 posto u američkim dolarima.
Uz pretpostavljenu inflaciju od 4,9 posto, ilustrativni realni godišnji prinos iznosi oko 5,04 posto.
Prednost ovakvog ulaganja jest geografska diversifikacija. Umjesto da pokušavamo pogoditi koja će država ili gospodarstvo u budućnosti ostvariti najbolje rezultate, ulažemo u širok skup svjetskih kompanija.
Naravno, ni globalna diversifikacija ne uklanja tržišni rizik. U velikim financijskim krizama vrijednosti dionica na različitim tržištima mogu istodobno snažno padati.
Što nam govore brojke? Banka, država ili burza?
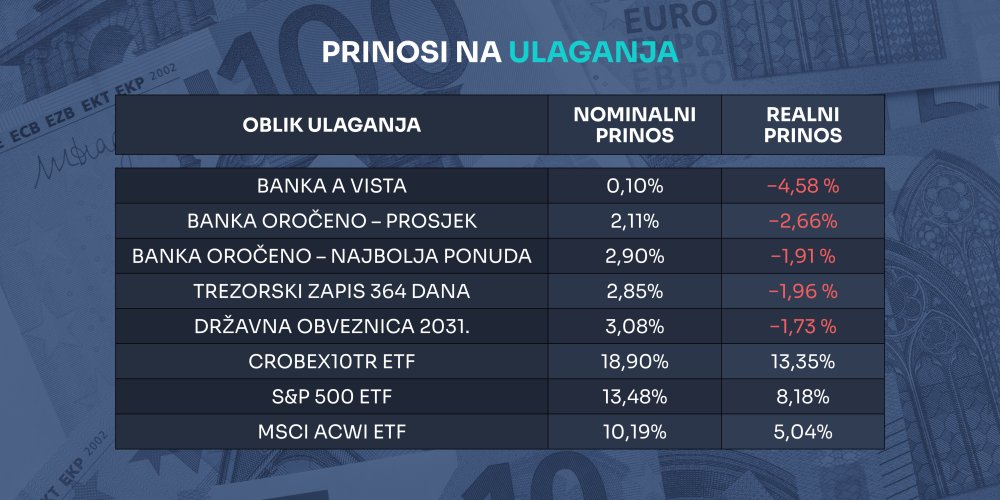
Usporedimo li navedene oblike štednje i ulaganja uz pretpostavljenu godišnju inflaciju od 4,9 posto, dobivamo zanimljivu sliku.
Bankovna štednja po viđenju uz ilustrativnu kamatu od 0,10 posto donosi realni prinos od približno minus 4,58 posto. Prosječno oročenje od 2,11 posto znači realni prinos od minus 2,66 posto, dok oročenje uz kamatu od 2,90 posto donosi minus 1,91 posto prije poreza.
Trezorski zapis s prinosom od 2,85 posto donosi realni prinos od približno minus 1,96 posto, a državna obveznica s prinosom do dospijeća od 3,08 posto oko minus 1,73 posto.
S druge strane, povijesni rezultati dioničkih ETF-ova pokazuju znatno veći potencijal: ilustrativni realni prinos CROBEX10tr fonda iznosi 13,35 posto, S&P 500 fonda 8,18 posto, a globalnog MSCI ACWI fonda 5,04 posto.
Ove brojke ipak treba tumačiti s oprezom. Uspoređuju se različita povijesna razdoblja, različiti rizici i različite valute. Posebno je važno da povijesni prinosi dioničkih fondova nisu prognoza budućih rezultata. Za preciznu usporedbu trebalo bi koristiti prinose i inflaciju iz potpuno istih razdoblja, uključujući valutne promjene, poreze i troškove ulaganja.
Kako rasporediti ušteđevinu?
Odgovor na pitanje gdje držati novac ne bi trebao biti izbor samo jednog instrumenta. Različiti oblici štednje i ulaganja imaju različite funkcije, a kvalitetno upravljanje osobnim financijama podrazumijeva njihovo kombiniranje.
Građanima koji imaju dugoročan investicijski horizont, primjerice deset ili više godina, jedna od mogućih strategija mogla bi biti sljedeća:
- 60 posto imovine u globalno diverzificiranom dioničkom ETF-u, radi dugoročnog rasta kapitala;
- 20 posto u državnim vrijednosnim papirima, radi predvidljivijeg prinosa;
- 20 posto u bankovnoj štednji, radi likvidnosti i pokrivanja nepredviđenih troškova.
Takav portfelj samo je ilustrativan primjer, a ne univerzalna preporuka. Osobama koje će novac trebati u sljedećih nekoliko godina primjereniji može biti znatno konzervativniji pristup, dok ulagači s većom tolerancijom na rizik i duljim horizontom mogu razmotriti veći udio dioničkih ulaganja.
Posebno je važno prije investiranja formirati sigurnosnu pričuvu za nepredviđene situacije, najčešće u iznosu od tri do šest mjesečnih životnih troškova.
Najveća pogreška nije ulaganje u pogrešan instrument, nego neulaganje
Inflacija nas podsjeća da novac nije samo broj na bankovnom računu. Njegova stvarna vrijednost ovisi o tome koliko roba i usluga možemo kupiti.
Bankovna štednja i dalje ima važnu ulogu, posebno za kratkoročne potrebe i financijsku sigurnost. Državni vrijednosni papiri predstavljaju zanimljiv kompromis između rizika i prinosa, dok dionički ETF-ovi nude mogućnost dugoročnog rasta kapitala uz prihvaćanje tržišnih oscilacija.
Za prosječnog građanina najvažnija promjena možda je upravo ona u načinu razmišljanja: umjesto da se pita samo koliko novca ima ušteđeno, trebao bi se pitati koliko će taj novac vrijediti za pet, deset ili dvadeset godina.
Jer u svijetu u kojem cijene kontinuirano rastu, novac koji ne radi za nas, dugoročno može raditi protiv nas.