Tommy izlazi na tržište kapitala s ambicijom da prikupi 180 do 200 milijuna eura novog kapitala. Uz indikativnu vrijednost kapitala od 667 do 800 milijuna eura, splitska grupa nudi investitorima spoj snažne regionalne pozicije, rasta profitabilnosti i niske zaduženosti. No hoće li tržište prihvatiti traženu cijenu, ovisit će i o tome koliko je uvjerljiv plan njezina širenja
Nakon višemjesečnih priprema Tommy Grupa sprema se za izlazak na Zagrebačku burzu. Planirana inicijalna javna ponuda dionica (IPO) trebala bi osigurati kompaniji između 180 i 200 milijuna eura svježeg kapitala, što bi, bude li ponuda realizirana u najavljenom opsegu, moglo predstavljati najveći IPO u povijesti hrvatskog tržišta kapitala.
Tommy tako nastavlja val izlazaka domaćih kompanija na burzu. Zagrebačka burza iza sebe ima uspješnu 2025. godinu, tijekom koje je IPO-ima kompanija ING-GRAD, Žito i Tokić prikupljeno više od 200 milijuna eura, uz sudjelovanje gotovo 9000 ulagatelja. Ove godine Bosqar je proveo uspješnu sekundarnu javnu ponudu dionica, a Tommyjeva ponuda trebala bi biti novi test interesa investitora za domaće tržište kapitala.
vezane vijesti
Investitorima će biti ponuđen manjinski paket od 25 do 27 posto vlasničkog udjela te bi osnivač Tomislav Mamić zadržao većinsku kontrolu nad kompanijom. Posebni uvjeti upisa predviđeni su i za zaposlenike Tommyja i članove njegova programa vjernosti.
Aranžer transakcije je InterCapital, a planirani izlazak na burzu trebao bi omogućiti Tommyju da ubrza razvoj bez odricanja od dosadašnjeg vlasničkog modela.
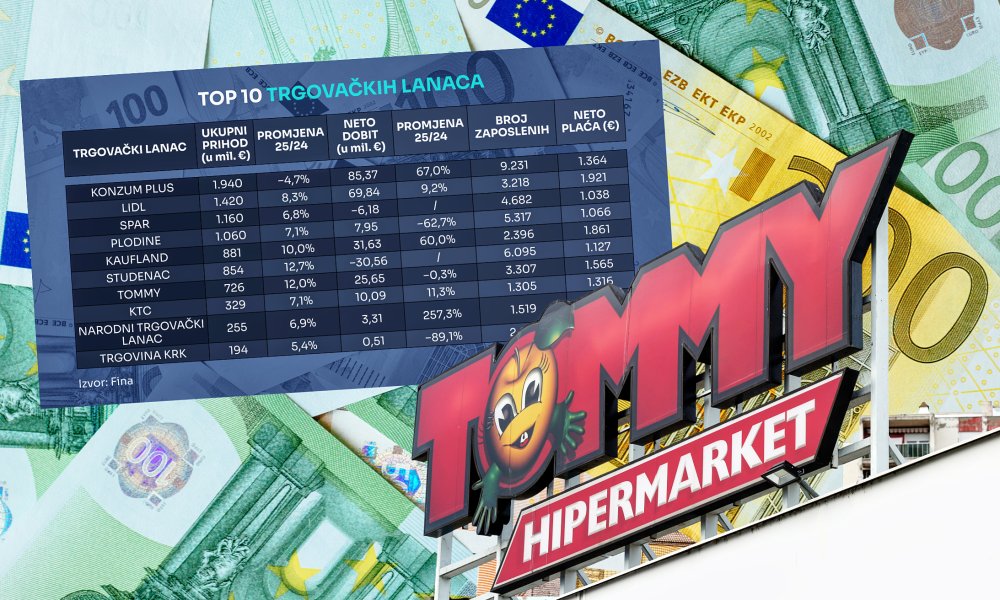
>>> Kako su poslovali trgovci: Evo tko je nedostižan u plaćama, a tko nudi minimalac
Prikupljeni novac namijenjen je daljnjem rastu te planovi uključuju otvaranje novih trgovina, akvizicije u Hrvatskoj i regiji Adria, povećanje proizvodnih kapaciteta i širenje pekarskog poslovanja Bobisa. Dio ulaganja bit će usmjeren i na modernizaciju poslovnih aplikacija i IT sustava.
Rast prihoda prati još brži rast dobiti
Tommyjeva investicijska priča ne temelji se samo na snažnoj poziciji na hrvatskom maloprodajnom tržištu jer važan dio argumentacije čine rast profitabilnosti i relativno niska zaduženost, što mu daje prostor za širenje.
Grupa obuhvaća maloprodajni lanac Tommy, pekarsku tvrtku Bobis i mesnu industriju Petason. Takva struktura omogućuje povezivanje trgovine s vlastitom proizvodnjom prehrambenih proizvoda, iako se financijski rezultati pojedinih članica ne mogu jednostavno zbrajati jer dio njihova poslovanja čini međusobna prodaja unutar grupe.
Prema dostupnim financijskim podacima, Tommy Grupa je 2025. godine ostvarila 757,5 milijuna eura prihoda, uz prosječni godišnji rast prihoda od 10,8 posto u prethodne tri godine. EBITDA je dosegnula 76,3 milijuna eura, što je 11,6 posto više nego godinu ranije, dok je neto dobit iznosila 33,2 milijuna eura.
EBITDA je pokazatelj operativne profitabilnosti prije kamata, poreza i amortizacije te je investitorima posebno važna jer omogućuje usporedbu poslovanja kompanija uz manji utjecaj razlika u financiranju i računovodstvenim politikama.
Snažan maloprodajni segment ostvario je 726 milijuna eura prihoda, a njegovi su prihodi u pet godina porasli za više od 50 posto. Bobis je u 2025. godini ostvario 38,8 milijuna eura prihoda i 7,1 milijun eura EBITDA-e, uz EBITDA maržu od 18,3 posto. Petason je zabilježio 63,9 milijuna eura prihoda i 4,7 milijuna eura EBITDA-e.
Bobis se tako izdvaja visokom operativnom maržom dok Petason osigurava Tommy Grupi dodatnu prisutnost u proizvodnji i preradi mesa. Ipak, za procjenu ukupne vrijednosti Grupe presudni su konsolidirani rezultati, a ne samo uspješnost pojedinih društava.
Pozitivan trend nastavio se i u prvih osam mjeseci ove godine. Ukupni prihodi dosegnuli su gotovo 570 milijuna eura, uz rast od 9,5 posto na godišnjoj razini. Unatoč povećanju troškova osoblja od 8,8 posto, povezanom sa širenjem maloprodajne mreže i rastom plaća, EBITDA je porasla 18 posto, na 63,6 milijuna eura.
Neto dobit je u istom razdoblju iznosila 30,5 milijuna eura, što je 21,4 posto više nego u usporedivom razdoblju prethodne godine.
Takva dinamika sugerira da Tommy zasad uspijeva povećavati dobit brže od prihoda. Ako se trend nastavi, kompanija bi mogla ojačati svoju financijsku poziciju i povećati kapacitet za ulaganja.
Važan element priče je i nizak neto dug, a on je prema dostupnim podacima manji od godišnje EBITDA-e, što smanjuje financijski rizik i otvara prostor za financiranje novih projekata i akvizicija. Za konačnu procjenu ipak je važno utvrditi točan iznos neto duga na datum IPO-a jer on izravno utječe na izračun vrijednosti poduzeća.
Razlika u odnosu na klasične trgovce
Na hrvatskom maloprodajnom tržištu Tommy se natječe s velikim domaćim i međunarodnim lancima, među kojima su Konzum plus, Lidl, Kaufland, Plodine i Spar. Njegova je najjača pozicija u Dalmaciji, gdje ima status jednog od ključnih regionalnih trgovaca.
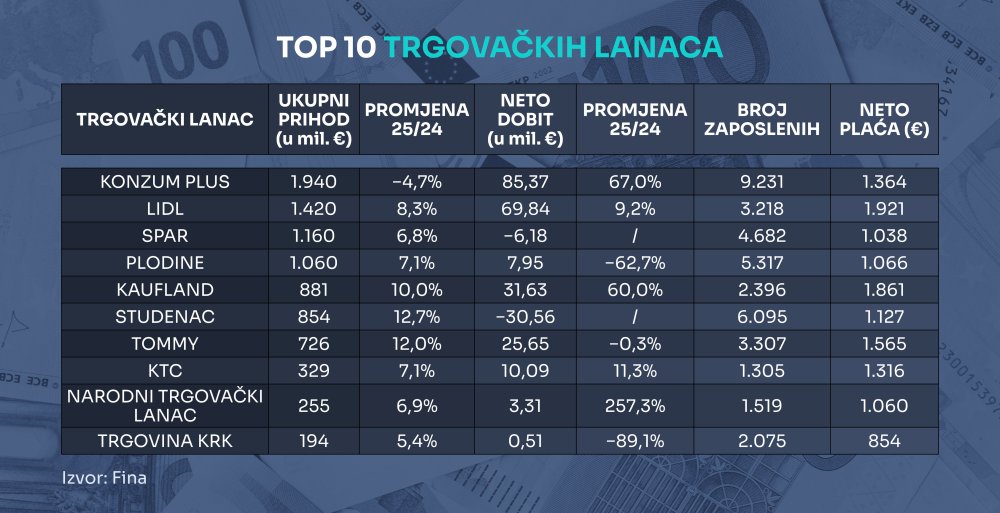
Za razliku od trgovaca čije se poslovanje pretežno temelji na nabavi i preprodaji robe, Tommy kroz Bobis i Petason ima i svoje proizvodne kapacitete. Takva vertikalna integracija može olakšati kontrolu opskrbnog lanca, razvoj vlastitih proizvoda i upravljanje dijelom troškova.
>>> Trgovačke marže: Provjerili smo na čemu trgovački lanci najviše zarađuju
No proizvodnja sama po sebi ne jamči višu profitabilnost. Stvarni doprinos Bobisa i Petasona ovisi o njihovoj operativnoj učinkovitosti, troškovima sirovina i rada te o tome koliko se njihove prednosti uspijevaju prenijeti na rezultate cijele Grupe.
Upravo je profitabilnost jedna od važnih točaka Tommyjeve investicijske priče. Uz neto dobit od 33,2 milijuna eura na prihode od 757,5 milijuna eura u 2025. godini, neto profitna marža iznosila je približno 4,4 posto. To je pokazatelj koji vrijedi pratiti u sektoru u kojem su troškovi rada, logistike i nabave pod stalnim pritiskom.
Niska zaduženost dodatno izdvaja Tommy kao potencijalnog kupca manjih konkurenata ili komplementarnih poslovanja u regiji, a kapital prikupljen IPO-om mogao bi mu omogućiti da iskoristi takve prilike bez potrebe za velikim povećanjem duga.
Koliko vrijedi Tommy? Ključ je u multiplikatoru
Uoči javne ponude u javnosti se spominje indikativna tržišna vrijednost Tommyjeva kapitala od 667 do 800 milijuna eura, što je raspon koji će investitorima biti jedan od glavnih orijentira pri procjeni isplativosti ulaganja.
No vrijednost kapitala nije isto što i vrijednost cijelog poduzeća. Tržišna vrijednost kapitala, odnosno equity value, predstavlja vrijednost vlasničkih udjela. Vrijednost poduzeća, odnosno enterprise value (EV), u pojednostavljenom se obliku dobiva tako da se vrijednosti kapitala doda neto dug.
Ta je razlika važna zato što se u procjeni trgovačkih lanaca često koristi multiplikator EV/EBITDA pokazujući koliko investitori plaćaju za vrijednost poslovanja u odnosu na njegovu operativnu zaradu.
Ako se Tommyjeva indikativna vrijednost kapitala od 667 do 800 milijuna eura usporedi s EBITDA-om iz 2025. godine od 76,3 milijuna eura, dobiva se omjer vrijednosti kapitala i EBITDA-e od približno 8,7 do 10,5 puta. To, međutim, nije potpuno usporedivo s multiplikatorom EV/EBITDA jer treba uključiti i neto dug.
Budući da je Tommyjeva zaduženost prema dostupnim podacima niska, konačni multiplikator EV/EBITDA mogao bi biti nešto viši od samog omjera tržišne vrijednosti kapitala i EBITDA-e, a za precizan izračun nužni su potvrđeni podaci o neto dugu i konačnoj cijeni iz ponude.
Podravka, Atlantic i poljski trgovci kao orijentiri
Izravna usporedba Tommyja s drugim kompanijama nije jednostavna. Na regionalnim burzama nema mnogo izravno usporedivih trgovaca prehrambenim proizvodima s jednakom kombinacijom maloprodaje i vlastite proizvodnje, zbog čega se za procjenu koriste različite skupine usporedivih društava, uz nužan oprez.
Prvu skupinu čine regionalne prehrambene kompanije poput Podravke i Atlantic Grupe, čiji poslovni modeli uključuju proizvodnju, distribuciju i snažnu prisutnost na tržištu prehrambenih proizvoda, a to ih čini korisnim, ali ne i savršenim usporednim primjerima.
Prema navedenim tržišnim pokazateljima, multiplikatori EV/EBITDA za Atlantic Grupu i Podravku iznose približno 8,69, odnosno 8,4 puta.
Drugu skupinu čine maloprodajni lanci iz srednje i istočne Europe, osobito iz Poljske. Takve kompanije mogu ostvarivati više multiplikatore kada investitori očekuju brži rast prodaje, produktivnosti i mreže trgovina. No njihove valuacije ovise i o tržišnom udjelu, poslovnom formatu, rizicima i očekivanjima ulagača, pa ih nije moguće izravno preslikati na Tommy.
>>> Kako je Studenac završio u ponoru? Brojke otkrivaju gdje je pošlo po zlu
Korisnu povijesnu referencu pruža i Studenac. Tijekom priprema za njegov IPO krajem 2024. godine razmatrani su regionalni maloprodajni multiplikatori EV/EBITDA od približno 6,5 do 7,5 puta. Planirani IPO poslije je povučen, a kompanija se okrenula dužničkom financiranju. Zbog razlika u vremenu, tržišnim uvjetima i strukturi poslovanja taj raspon može poslužiti kao orijentir, ali ne i kao izravna procjena vrijednosti Tommyja.
Ako se Tommyjeva očekivana valuacija usporedi s navedenim referencama, postaje jasno da će investitori morati procijeniti opravdava li njegov potencijalni rast postavljeni multiplikator.
Plaća li se Tommyjeva premija unaprijed?
Ključno pitanje za potencijalne ulagatelje nije samo koliko Tommy vrijedi danas, nego i koliko bi mogao vrijediti za nekoliko godina.
S jedne strane, kompanija ima snažnu regionalnu poziciju, rastuće prihode, povećanje profitabilnosti i relativno nizak dug. Vlastita proizvodnja kroz Bobis i Petason dodatno je razlikuje od trgovaca koji ovise isključivo o vanjskim dobavljačima te bi joj novi kapital mogao omogućiti brže širenje maloprodajne mreže i ulazak na nova tržišta.
S druge strane, maloprodaja hrane ostaje djelatnost s intenzivnom konkurencijom i ograničenim prostorom za povećanje marži. Rast plaća, troškovi energije i logistike, cjenovna konkurencija te regulatorne promjene mogu utjecati na buduću profitabilnost, a akvizicije nose dodatne rizike: nije dovoljno kupiti konkurenta, već ga treba uspješno integrirati i ostvariti planirane sinergije.
Zato će opravdanost valuacije IPO-a ovisiti o tome koliko će Tommy uvjerljivo pokazati da može nastaviti povećavati EBITDA-u i nakon razdoblja snažnog rasta, no važnu ulogu imat će i konkretni planovi za korištenje prikupljenog kapitala, očekivani povrat na ulaganja te cijena po kojoj će nove dionice biti ponuđene.
Ako se ponuda realizira uz vrijednost kapitala od 667 do 800 milijuna eura, Tommy će doći na tržište s ambicijom da bude vrednovan kao kompanija koja može nastaviti rasti, a ne samo kao etablirani regionalni trgovac.
Za investitore će stoga presudno biti pitanje plaćaju li razumnu cijenu za postojeće poslovanje ili unaprijed plaćaju i dio rasta koji se tek treba ostvariti. Odgovor će u konačnici dati cijena IPO-a, interes ulagatelja i sposobnost Tommyja da planove za širenje pretvori u održiv rast dobiti.