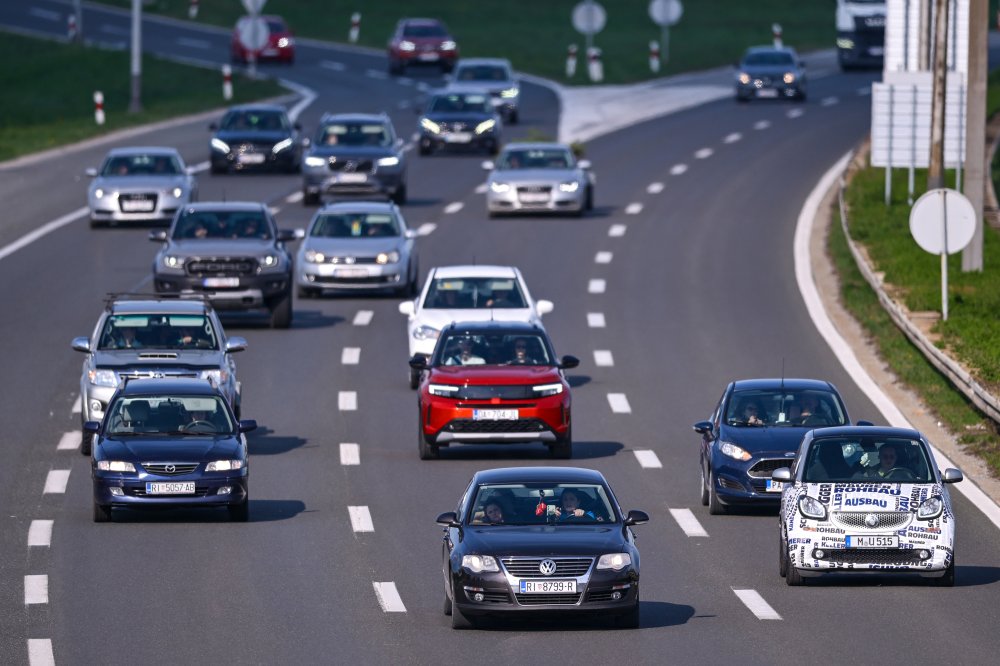
Prošli ste autocestom, nitko vas nije zaustavio, a cestarina nije naplaćena. Možda mislite da ćete, ako se naknadno utvrdi nepravilnost, jednostavno dobiti račun i platiti ono što dugujete. No novi hrvatski sustav elektroničke naplate cestarine donosi znatno ozbiljnije posljedice. Zakon predviđa dodatni penal od 120 eura za korištenje autoceste bez propisanog uključivanja u sustav, ali tu priča ne završava. Ako dug ostane nepodmiren, može se pokrenuti i ovršni postupak. A tada početni iznos može dodatno narasti.
Hrvatska se priprema za jednu od najvećih promjena u načinu naplate cestarine. Novi elektronički sustav Crolibertas trebao bi od 1. ožujka 2027. omogućiti prolazak autocestama bez zaustavljanja na naplatnim kućicama. Umjesto preuzimanja kartice na ulazu i plaćanja na izlazu, vozila će se identificirati putem ENC uređaja ili automatskim prepoznavanjem registarskih oznaka.
Za vozače to znači jednostavnije i brže putovanje, ali i drukčiji način kontrole plaćanja. Nestanak rampi, naime, ne znači da će autocestu biti moguće koristiti bez prethodnog ispunjavanja propisanih obveza.
Naprotiv, novi Zakon o naplati cestarine vrlo precizno uređuje posljedice korištenja autoceste bez uključivanja u elektronički sustav naplate.
A jedan detalj iz članka 22. posebno je zanimljiv jer pokazuje da se neplaćeni dug može pretvoriti u ozbiljniji financijski problem.
Nije riječ samo o 120 eura
Prema članku 22. Zakona o naplati cestarine, vozač koji koristi autocestu bez propisanog uključivanja u elektronički sustav naplate dužan je, kada su ispunjeni zakonski uvjeti, platiti naknadu cestarine i zakonski penal.
Iznos penala iznosi 120 eura.Međutim, važno je razumjeti da tih 120 eura ne zamjenjuje redovnu cestarinu.
Vozač mora platiti i naknadu koja odgovara cijeni korištenja autoceste za prijeđenu dionicu.
Primjerice, ako bi redovna cestarina iznosila 15 eura, a nastala je i obveza plaćanja zakonskog penala, ukupno zaduženje iznosilo bi 135 eura.
Pritom je riječ samo o ilustrativnom primjeru, a ne o konkretnoj tarifi određene autoceste.
Zakon također propisuje da se penal plaća neovisno o tome koliki su stvarni troškovi ili šteta nastali subjektu za naplatu cestarine.
Drugim riječima, činjenica da upravitelj autoceste nije pretrpio štetu od 120 eura ne znači da se taj iznos ne može naplatiti.
Što ako vozač jednostavno ne plati?
Upravo se ovdje nalazi najzanimljiviji dio novog zakona.
Članak 22. stavak 6. propisuje da subjekt za naplatu cestarine izdaje posebnu ispravu o korištenju autoceste bez uključivanja u sustav.
Ta isprava mora sadržavati podatke o izdavatelju, subjektu za naplatu, obvezniku ili obveznicima plaćanja, vrsti i iznosu novčane obveze te vremenu njezina ispunjenja.
No sljedeći stavak donosi ključnu odredbu.
Prema članku 22. stavku 7., takva isprava ima status vjerodostojne isprave u smislu propisa kojima se uređuje ovršni postupak.
To znači da može poslužiti kao temelj za pokretanje postupka prisilne naplate potraživanja.
Dakle, ako vozač ne podmiri obvezu, subjekt za naplatu cestarine ne mora nužno ostati samo na slanju obavijesti i podsjetnika.
Pod zakonom propisanim uvjetima može pokrenuti odgovarajući postupak naplate.
Važno je ipak naglasiti da vjerodostojna isprava nije isto što i automatski provedena ovrha.
Za prisilnu naplatu potrebno je provesti propisani postupak, tijekom kojeg dužnik ima zakonom predviđena prava, uključujući mogućnost osporavanja potraživanja.
Dug može postati veći od početnih 120 eura
Ako se zbog nepodmirene obveze pokrene ovršni postupak, financijske posljedice mogu biti veće od samog početnog duga.
Uz cestarinu i zakonski penal mogu nastati dodatni troškovi povezani s postupkom naplate, a ovisno o okolnostima i zakonske zatezne kamate.
To ne znači da će se svakom vozaču automatski obračunati isti dodatni iznos.
Konačan trošak ovisi o visini potraživanja, tijeku postupka i primjenjivim propisima.
Međutim, upravo zato zanemarivanje obavijesti o neplaćenoj cestarini može biti loša odluka.
Početna obveza od 120 eura, kojoj se dodaje sama cestarina, u slučaju prisilne naplate može postati još skuplja.
Tko odgovara ako automobil nije vozio njegov vlasnik?
Novi zakon predviđa još jednu važnu mogućnost koju bi vozači trebali poznavati.
Prema članku 22. stavku 11., za naknadu cestarine i zakonski penal solidarno s vozačem mogu odgovarati i druge zakonom određene osobe.
Među njima su vlasnik vozila, uz propisane iznimke, osoba koja vozilo koristi na temelju ugovora o leasingu ili sličnog ugovora te korisnik ENC uređaja.
To može biti posebno važno kada automobilom upravlja netko drugi.
Primjerice, vlasnik može posuditi automobil članu obitelji ili prijatelju, a vozilo se tijekom tog razdoblja koristi na autocesti bez urednog uključivanja u sustav.
U takvoj situaciji ne treba automatski pretpostaviti da je obveza plaćanja isključivo na osobi koja je sjedila za upravljačem.
Zakon predviđa solidarnu odgovornost određenih osoba, što znači da se ispunjenje iste obveze može zahtijevati od zakonom određenih obveznika.
Naravno, to ne znači da se isti dug smije naplatiti više puta.
Što ako se jednostavno zaboravite uključiti u sustav?
Važno je naglasiti da novi zakon ne tretira svaki propust jednako.
Za laka vozila predviđena je mogućnost uključivanja u sustav na prvom namjenskom mjestu za brzo uključivanje ako vozač to nije učinio prije ulaska na autocestu.
Takva mogućnost postoji upravo kako bi se riješile situacije u kojima vozač nije unaprijed obavio potrebnu prijavu.
Međutim, ona ne znači da je dopušteno nastaviti cijelo putovanje bez uključivanja u sustav i očekivati da će se problem riješiti sam od sebe.
Vozači će zato morati voditi računa o pravilnoj prijavi vozila, valjanosti sredstva plaćanja i ispunjavanju obveza povezanih s korištenjem ENC uređaja ili automatskim prepoznavanjem registarskih oznaka.
Treba razlikovati i slučajeve u kojima se korisnik ne može uključiti zbog problema u radu samog sustava. Zakon za određene takve okolnosti predviđa posebna pravila.
Račun vas može sustići i godinama poslije
Postoji još jedan detalj koji pokazuje koliko ozbiljno novi zakon uređuje naplatu.
Članak 22. stavak 12. propisuje petogodišnji rok zastare prava potraživanja naknade za korištenje autoceste bez ugovora o uključivanju u sustav.
To znači da činjenica da račun nije stigao odmah nakon putovanja ne mora značiti da je obveza nestala.
Pritom treba razlikovati zastaru od automatskog prestanka obveze te uzeti u obzir pravila koja uređuju njezin tijek i moguće prekide.
Za vozače je najvažnije da se ne oslanjaju na pretpostavku da će prolazak autocestom bez zaustavljanja značiti i nemogućnost naknadne naplate.
Nestaju naplatne kućice, ali ne i odgovornost za plaćanje
Crolibertas bi trebao znatno pojednostaviti putovanje hrvatskim autocestama, ali istodobno donosi sustav u kojem će se korištenje prometnica elektronički evidentirati.
Za većinu vozača koji se uredno uključe u sustav i redovito plaćaju cestarinu promjena bi trebala značiti prije svega veću praktičnost.
No oni koji zanemare obvezu uključivanja mogli bi se suočiti s mnogo većim troškovima od cijene same vožnje.
Zakonski penal od 120 eura samo je jedan dio mogućih financijskih posljedica. Ako dug ostane nepodmiren, isprava koju izdaje subjekt za naplatu može postati temelj ovršnog postupka.
A to je detalj koji vrijedi zapamtiti prije nego što nestanu posljednje naplatne rampe.
Jer novi sustav možda više neće zahtijevati zaustavljanje radi plaćanja, ali to ne znači da će neplaćena cestarina jednostavno biti zaboravljena.